Beste Kfz-Versicherung 2026: Testsieger und Vergleich

Die eine beste Kfz-Versicherung für alle Fahrzeughalter gibt es 2026 nicht. Je nach Test liegen andere Versicherer vorn. Bei der Kundenzufriedenheit führen laut der DISQ-Kundenbefragung 2026 HUK-Coburg bei den Filialversicherern und CosmosDirekt bei den Direktversicherern. Stiftung Warentest bewertet dagegen das Beitragsniveau einzelner Tarife und kürt keinen Gesamtsieger. Für das eigene Fahrzeug ist am Ende der Tarif am besten, der die nötigen Leistungen zum niedrigsten Beitrag enthält. Dieser Überblick ordnet die wichtigsten Testergebnisse ein, nennt die Leistungsmerkmale, auf die es ankommt, und beschreibt einen Vergleich in sechs Schritten.
Das Wichtigste in Kürze
- Einen allgemeingültigen Testsieger gibt es nicht. Finanztest, DISQ, ServiceValue und Franke und Bornberg messen unterschiedliche Dinge: Beitragsniveau, Kundenzufriedenheit und Qualität der Versicherungsbedingungen.
- In der DISQ-Befragung 2026 liegen HUK-Coburg, Württembergische und LVM bei den Filialversicherern vorn, bei den Direktversicherern CosmosDirekt, HUK24 und Allianz Direct.
- Mindeststandard für einen soliden Tarif: 100 Millionen Euro pauschale Deckungssumme in der Haftpflicht und eine Mallorca-Police.
- Der Beitrag hängt stark vom Einzelfall ab, etwa von Schadenfreiheitsklasse, Wohnort, Fahrzeugmodell und Fahrerkreis. Ein Testsieger kann deshalb für das eigene Auto deutlich teurer sein als ein anderer Tarif.
- Meist kündigen Fahrzeughalter zum Jahreswechsel. Ein Vergleich im Herbst lohnt sich daher besonders.
Warum es keinen einzelnen Testsieger gibt
Wer nach dem Kfz-Testsieger 2026 sucht, findet eine ganze Reihe von Siegeln, Rankings und Auszeichnungen. Sie lassen sich nur sinnvoll nutzen, wenn klar ist, was jeweils gemessen wurde. Die bekannten Bewertungen beruhen auf drei Ansätzen.
Finanztest: Beitragsniveau statt Schulnote
Die Stiftung Warentest vergibt im Magazin Finanztest bei Kfz-Versicherungen keine Schulnoten und keinen klassischen Testsieger. Bewertet wird das Beitragsniveau eines Tarifs im Vergleich zum Marktdurchschnitt, jeweils für Modellkunden verschiedener Altersgruppen. In den Vergleich kommen nur Tarife, die bestimmte Mindestleistungen erfüllen, darunter eine Deckungssumme von 100 Millionen Euro und eine Mallorca-Police. Fehlt ein Versicherer in der Auswertung, ist er deshalb nicht automatisch schlecht. Oft erfüllt er nur die festgelegten Kriterien nicht. Der Finanztest-Vergleich umfasst über 160 Tarife. Hervorgehoben werden regelmäßig CosmosDirekt bei den Direktversicherern und HUK-Coburg bei den Filialversicherern.
Kundenbefragungen: DISQ und ServiceValue
Das Deutsche Institut für Service-Qualität (DISQ) befragt Kunden zu Zufriedenheit, Preis-Leistungs-Verhältnis und Weiterempfehlung. Daraus ergibt sich unter anderem ein Net Promoter Score (NPS). In der Kundenbefragung Kfz-Versicherer 2026 erreicht HUK-Coburg als bester Filialversicherer einen NPS von +54,7, CosmosDirekt als bester Direktversicherer +43,6. ServiceValue geht ähnlich vor. Im „ServiceAtlas“ mit 44 Kfz-Versicherern beurteilen Kunden die Servicequalität ihres eigenen Versicherers. Solche Befragungen zeigen, wie zufrieden Versicherte im Alltag und im Schadenfall sind. Über den Beitrag für ein bestimmtes Fahrzeug sagen sie nichts aus.
Produktratings und Awards
Ratingagenturen wie Franke und Bornberg prüfen die Versicherungsbedingungen, also den Leistungsumfang im Kleingedruckten. 2026 erhält eine große Zahl von Tarifen die Bestnote. Ein Top-Rating ist deshalb eher ein Mindestkriterium als ein Alleinstellungsmerkmal. Daneben gibt es Auszeichnungen wie den Deutschen Versicherungs-Award, dessen Preisträger für 2026 im April bekanntgegeben wurden. Dafür werden Absicherung, Service und Preis-Leistungs-Verhältnis zusammen bewertet. Werbung mit Siegeln ist erst dann aussagekräftig, wenn Titel, Ausgabe und bewerteter Tarif genannt sind.
Kfz-Versicherer mit starken Ergebnissen 2026
Die folgende Tabelle fasst die Kundenbefragung des DISQ von 2026 zusammen und ergänzt die Einordnung durch Finanztest. Sie ist eine Orientierung und keine Rangfolge der Beiträge. Welcher Anbieter im Einzelfall am günstigsten ist, zeigt nur ein Vergleich mit den eigenen Fahrzeug- und Fahrerdaten.
| Versicherer | Vertriebsweg | DISQ-Kundenbefragung 2026 | Weitere Einordnung |
|---|---|---|---|
| HUK-Coburg | Filialversicherer | Platz 1, NPS +54,7 | Bei Finanztest regelmäßig für das Preis-Leistungs-Verhältnis hervorgehoben |
| Württembergische | Filialversicherer | Platz 2 | Beratung über Vertreter vor Ort |
| LVM | Filialversicherer | Platz 3 | Beratung über Vertreter vor Ort |
| CosmosDirekt | Direktversicherer | Platz 1, NPS +43,6 | Bei Finanztest unter den Direktversicherern auf dem Spitzenplatz |
| HUK24 | Direktversicherer | Platz 2 | Online-Tochter der HUK-Coburg |
| Allianz Direct | Direktversicherer | Platz 3 | Abschluss und Verwaltung online |
Filialversicherer: Beratung vor Ort
Filialversicherer arbeiten mit Geschäftsstellen und Vertretern. Die Ansprechperson kennt den Vertrag und unterstützt im Schadenfall persönlich. Dafür liegen die Beiträge bei gleicher Leistung häufig etwas höher als bei Direktversicherern, wobei das nicht für jeden Tarif gilt. Diese Versicherungsform passt zu Fahrzeughaltern, die mehrere Verträge bei einem Versicherer bündeln oder bei Unfällen lieber persönlich beraten werden.
Direktversicherer: Abschluss und Verwaltung online
Direktversicherer verzichten auf ein Vertreternetz. Abschluss, Änderungen und Schadenmeldung laufen online oder telefonisch. Das spart Kosten, die sich häufig im Beitrag niederschlagen. Wer Verträge gern selbst verwaltet und Leistungen eigenständig vergleichen kann, findet hier oft das bessere Preis-Leistungs-Verhältnis. Sinnvoll ist eine vorherige Prüfung, wie der Versicherer im Schadenfall erreichbar ist und ob ein Kundenportal oder eine App angeboten wird.
Kriterien für die beste Autoversicherung
Die Tarife von Testsiegern unterscheiden sich teils erheblich im Leistungsumfang. Folgende Merkmale sollten beim Vergleich geprüft werden, weil sie im Schadenfall den größten Unterschied machen:
- Deckungssumme in der Kfz-Haftpflicht: Üblich und von Finanztest vorausgesetzt sind 100 Millionen Euro pauschal, mit ausreichender Begrenzung für Personenschäden. Niedrigere Summen können bei schweren Unfällen mit Verletzten zu existenzbedrohenden Forderungen führen.
- Mallorca-Police: Sie erhöht bei einem Unfall mit einem Mietwagen im europäischen Ausland die oft niedrigen Mindestdeckungssummen des jeweiligen Landes.
- Verzicht auf den Einwand grober Fahrlässigkeit: Ohne diese Klausel kann der Versicherer seine Leistung kürzen, etwa nach einer überfahrenen roten Ampel. Wichtig ist, ob der Verzicht auch bei Alkohol oder Drogen ausgeschlossen ist. Das ist üblich.
- Wildschäden und Tierbisse: Leistungsstarke Tarife decken Zusammenstöße mit Tieren aller Art ab, nicht nur mit Haarwild nach dem Bundesjagdgesetz. Sie umfassen außerdem Folgeschäden nach Marderbiss, etwa an Kabeln und Schläuchen.
- Neupreis- und Kaufpreisentschädigung: Bei Totalschaden oder Diebstahl eines Neuwagens regelt diese Klausel, wie lange der Neupreis statt des Wiederbeschaffungswerts erstattet wird.
- Werkstattbindung: Tarife mit Werkstattbindung sind günstiger, schreiben aber im Kaskoschaden die Partnerwerkstatt des Versicherers vor.
- Rabattschutz und Rabattretter: Sie verhindern, dass ein einzelner Schaden die Schadenfreiheitsklasse herabsetzt, kosten aber meist einen Zuschlag.
- Fahrerkreis und Fahrleistung: Werden falsche Angaben gemacht, etwa zu jungen Mitfahrern oder zur jährlichen Kilometerzahl, drohen Vertragsstrafen und Nachzahlungen.
Werkstattbindung und Werkstattrisiko
Die Werkstattbindung ist einer der stärksten Hebel beim Beitrag, sorgt aber auch häufig für Streit. Im Kaskoschaden lenkt der Versicherer das Fahrzeug in eine Partnerwerkstatt. Dort gelten verhandelte Stundensätze. Für ältere Fahrzeuge ohne Garantieansprüche ist das oft unproblematisch. Bei neueren Fahrzeugen, deren Garantie oder Kulanz an Arbeiten in einer Markenwerkstatt gebunden ist, sollte der Tarif ohne Bindung zumindest durchgerechnet werden.
Auch ohne Werkstattbindung ist die Abrechnung nicht immer eindeutig. Der Bundesgerichtshof hat bereits 2015 entschieden, dass in der Kaskoversicherung auch eine fiktive Abrechnung auf Gutachtenbasis unter bestimmten Voraussetzungen auf Grundlage der Preise einer markengebundenen Fachwerkstatt erfolgen kann. Offen war zuletzt die Frage, wer das sogenannte Werkstattrisiko trägt, also überhöhte Rechnungen einer Werkstatt. Der IV. Zivilsenat hatte dazu für den 9. September 2026 eine Verhandlung im Verfahren IV ZR 235/25 angesetzt, bei der es um die Erstattung überhöht abgerechneter Reparaturkosten in der Kaskoversicherung geht. Kürzt der Versicherer eine Rechnung, sollten Betroffene vor weiteren Schritten die Versicherungsbedingungen und den aktuellen Stand der Rechtsprechung prüfen. Bei höheren Beträgen empfiehlt sich eine Beratung durch einen Fachanwalt für Versicherungsrecht oder eine Verbraucherzentrale.
Haftpflicht, Teilkasko oder Vollkasko
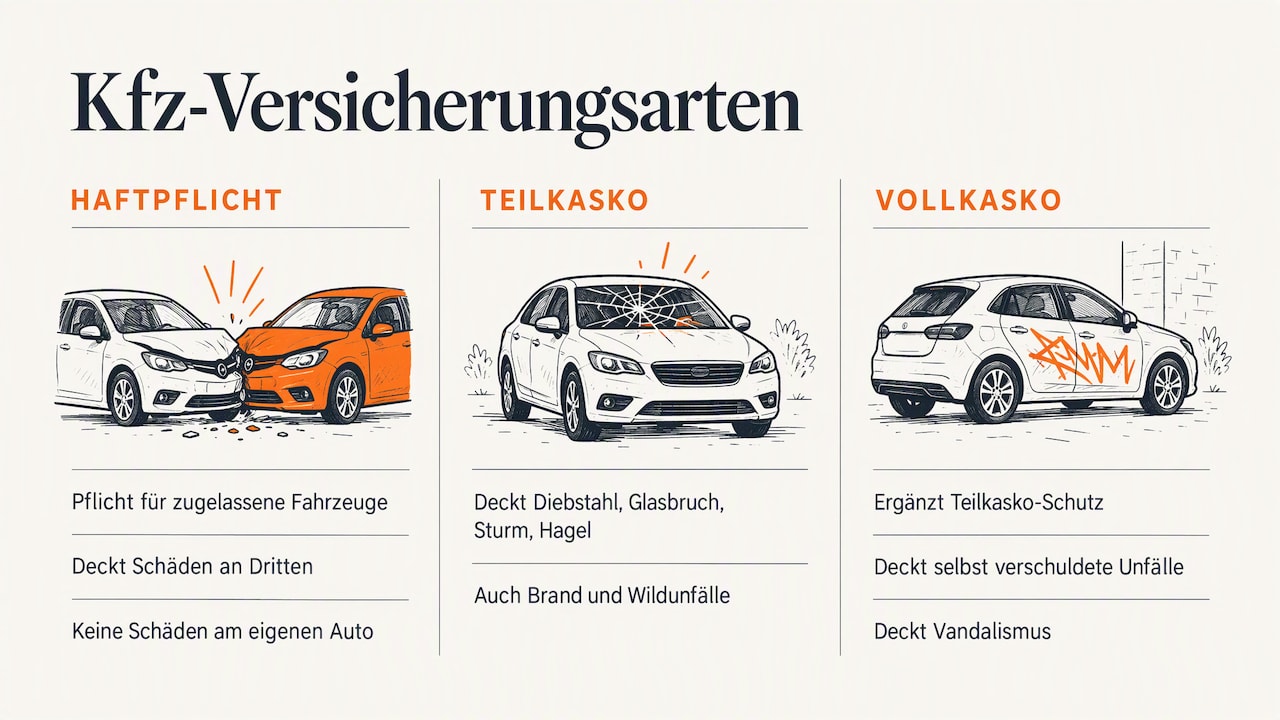
Die Kfz-Haftpflicht ist in Deutschland für jedes zugelassene Fahrzeug Pflicht. Sie übernimmt Schäden, die anderen zugefügt werden. Schäden am eigenen Fahrzeug deckt sie nicht ab. Die Teilkasko ergänzt den Schutz bei Diebstahl, Glasbruch, Sturm, Hagel, Brand und Wildunfällen. Die Vollkasko greift zusätzlich bei selbst verschuldeten Unfällen und Vandalismus.
Als grobe Orientierung gilt: Für Neuwagen, finanzierte und geleaste Fahrzeuge ist eine Vollkasko in der Regel sinnvoll, bei Leasing oft sogar vertraglich vorgeschrieben. Bei älteren Fahrzeugen mit geringem Restwert genügt häufig die Teilkasko. Die Entscheidung hängt aber auch davon ab, wie gut sich ein Totalschaden aus eigenen Mitteln ausgleichen ließe. Eine ausführliche Gegenüberstellung bietet der Ratgeber Teilkasko oder Vollkasko: Leistungen richtig vergleichen.
Nicht jedes Fahrzeug im Haushalt fällt unter die Kfz-Versicherung. Fahrräder und Pedelecs bis 25 km/h sind nicht über das Auto versichert. Bei hochwertigen Modellen lohnt sich eine eigene Absicherung gegen Diebstahl und Schäden. Wie Leistungsbausteine dort aufgebaut sind, zeigen beispielhaft Informationen zur Versicherung von E-Bikes. Schnelle S-Pedelecs bis 45 km/h benötigen dagegen ein Versicherungskennzeichen.
Was den Beitrag bestimmt
Zwei Fahrzeughalter können beim selben Versicherer für denselben Tarif sehr unterschiedliche Beiträge zahlen. Deshalb ist eine Liste der günstigsten Anbieter ohne eigene Berechnung nur begrenzt aussagekräftig. Die wichtigsten Faktoren:
- Schadenfreiheitsklasse (SF-Klasse): Sie steigt mit jedem schadenfreien Jahr und ist der wichtigste Einzelfaktor. Nach einem selbst verursachten Schaden sinkt sie wieder.
- Regionalklasse: Sie richtet sich nach der Schadenbilanz im Zulassungsbezirk und wird jährlich neu festgelegt.
- Typklasse: Sie bildet die Schaden- und Reparaturkosten des jeweiligen Fahrzeugmodells ab.
- Fahrerkreis und Alter: Junge Fahrer im Vertrag erhöhen den Beitrag spürbar. Für Fahranfänger gibt es eigene Sparmöglichkeiten, die der Ratgeber Kfz-Versicherung für Fahranfänger beschreibt.
- Jährliche Fahrleistung, Stellplatz und Nutzung: Garage, geringe Kilometerzahl und ausschließlich private Nutzung senken den Beitrag häufig.
- Selbstbeteiligung und Zahlweise: Eine höhere Selbstbeteiligung in der Kasko und jährliche statt monatliche Zahlung reduzieren den Beitrag in vielen Tarifen.
Bei Zweitwagen gelten oft gesonderte Einstufungsregeln, die der Beitrag Kfz-Versicherung Zweitwagen erläutert. Wie sich ein Beitrag aus diesen Faktoren zusammensetzt, zeigt Kfz-Versicherung berechnen: Beitrag klar einordnen. Weitere Sparmöglichkeiten fasst der Ratgeber Günstige Kfz-Versicherung: 7 Spar-Hebel zusammen.
Autoversicherung vergleichen in sechs Schritten
Ein strukturierter Vergleich verhindert, dass nur der niedrigste Beitrag ausschlaggebend ist und wichtige Leistungen fehlen. Bewährt hat sich folgendes Vorgehen:
- Unterlagen bereitlegen: Aktuellen Versicherungsschein, letzte Beitragsrechnung mit SF-Klasse sowie Fahrzeugschein (Zulassungsbescheinigung Teil I) mit Hersteller- und Typschlüsselnummer.
- Schutzumfang festlegen: Haftpflicht, Teilkasko oder Vollkasko, dazu die gewünschte Selbstbeteiligung und die Entscheidung für oder gegen eine Werkstattbindung.
- Mindestleistungen setzen: 100 Millionen Euro Deckungssumme, Mallorca-Police, Verzicht auf den Einwand grober Fahrlässigkeit und erweiterte Tierschäden als Filter verwenden.
- Angaben korrekt eintragen: Fahrerkreis, jüngster Fahrer, Fahrleistung und Stellplatz wahrheitsgemäß angeben, damit der berechnete Beitrag später auch gilt.
- Ergebnisse vergleichen: Beitrag und Leistung gemeinsam bewerten. Zusätzlich die Ergebnisse aus Kundenbefragungen heranziehen, um die Schadenregulierung einzuschätzen.
- Fristgerecht wechseln: Der Altvertrag ist in der Regel mit einem Monat Frist zur Hauptfälligkeit kündbar, meist zum 1. Januar. Details zum Stichtag erklärt der Ratgeber Kfz-Versicherung Stichtag: Fristen richtig prüfen. Eine Musterkündigung bietet die Seite Kfz-Versicherung kündigen: Fristen und Vorlage.
Nach einer Beitragserhöhung besteht häufig ein Sonderkündigungsrecht, für das eigene Fristen gelten. Wie sich diese berechnen, beschreibt Kfz-Versicherung: Kündigungsfrist richtig berechnen. Für Motorräder, Cabrios oder Wohnmobile mit Saisonkennzeichen gelten eigene Regeln, die im Beitrag zu Saisonkennzeichen und Versicherung zusammengefasst sind.
Kfz-Versicherungen bei Tarifly vergleichen
Auf Tarifly.de lassen sich Kfz-Versicherungen vergleichen, und zwar mit den eigenen Fahrzeug- und Fahrerdaten. Die Ergebnisse lassen sich nach Vertragsdetails filtern, die Kosten werden vollständig aufgeschlüsselt, und es werden nur seriöse Anbieter angezeigt. Die Angebotsdaten werden täglich aktualisiert, und die relevanten Vergleichsrechner sind auf einer Seite gebündelt. Die Nutzung ist kostenlos. Hintergründe zu Tarifbausteinen und Wechselfristen bietet der Ratgeber Kfz-Versicherung: Vergleich und Tipps.
Einschätzung der Tarifly-Redaktion
Wir sehen bei der Suche nach der besten Kfz-Versicherung immer wieder dasselbe Muster: Ein Siegel entscheidet über die Auswahl, und der Tarif wird gar nicht mehr auf das eigene Fahrzeug hin geprüft. Testergebnisse sind wertvoll, beantworten aber jeweils nur eine Frage. Kundenbefragungen zeigen, wie ein Versicherer mit seinen Kunden umgeht. Finanztest zeigt, wie günstig ein Tarif für einen Modellkunden ist. Produktratings zeigen, wie vollständig die Bedingungen sind. Eine verlässliche Entscheidung entsteht erst, wenn alle drei Perspektiven zusammen betrachtet werden.
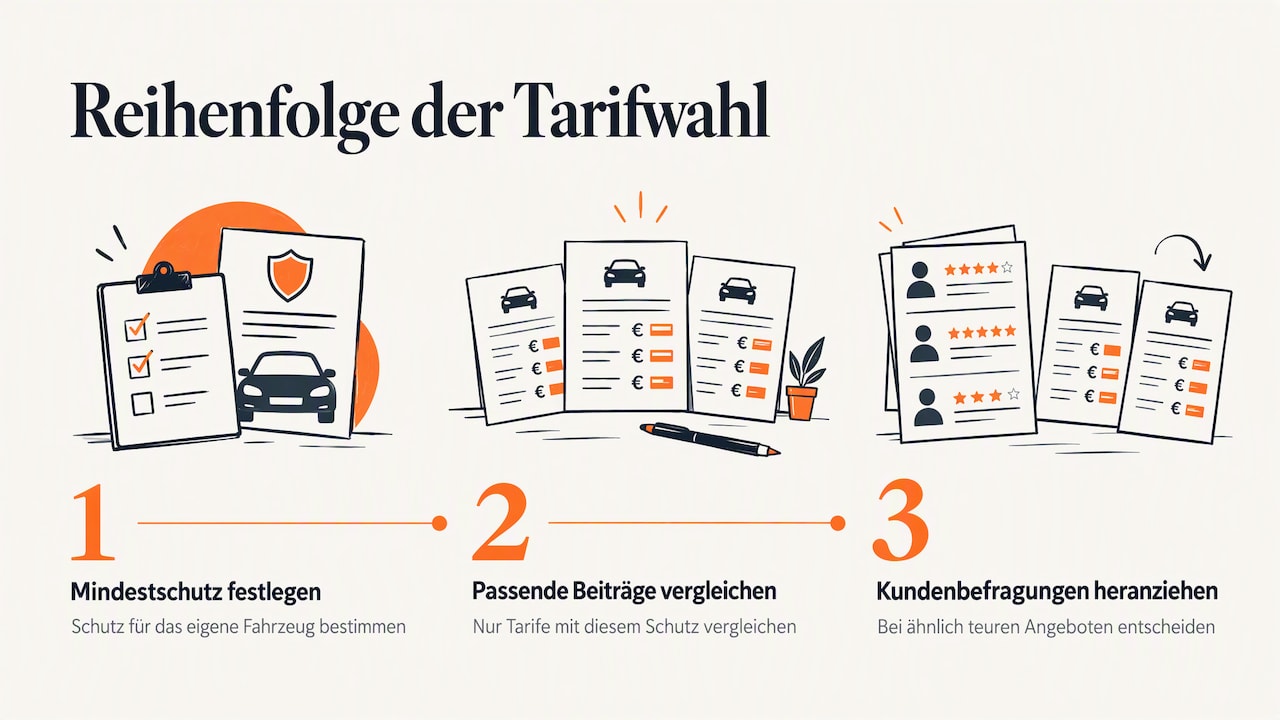
In der Praxis empfehlen wir deshalb, die Reihenfolge umzukehren. Zuerst legen wir den Mindestschutz fest, dann vergleichen wir die Beiträge der Tarife, die diesen Schutz erfüllen. Erst zum Schluss ziehen wir die Ergebnisse aus Kundenbefragungen als Entscheidungshilfe zwischen ähnlich teuren Angeboten heran. So wird ein günstiger Tarif ohne Mallorca-Police oder mit reduzierter Deckungssumme gar nicht erst in die engere Wahl genommen.
Darüber hinaus halten wir Transparenz über unser eigenes Geschäftsmodell für selbstverständlich. Tarifly ist für Nutzer kostenlos und finanziert sich über Provisionen, wenn ein Vertrag über einen gekennzeichneten Link oder einen eingebundenen Vergleichsrechner abgeschlossen wird. An den Kriterien, nach denen wir Tarife einordnen, ändert das nichts: vollständige Kosten, seriöse Anbieter und ein Leistungsumfang, der im Schadenfall trägt.
— A. Alsaadi
Empfehlungen
- KFZ-Versicherung 2026: Vergleich und Tipps
- Günstige KFZ-Versicherung 2026: 7 Spar-Hebel
- KFZ-Versicherung für Fahranfänger 2026: 6 Sparhebel
- Teilkasko oder Vollkasko 2026: Leistungen richtig vergleichen
Dieser Artikel wurde mit KI-Unterstützung erstellt und auf Richtigkeit geprüft. Er dient nur der allgemeinen Information.
Häufige Fragen
Welche Kfz-Versicherung liegt 2026 auf Platz 1?
Welche Kfz-Versicherung empfiehlt die Stiftung Warentest?
Welcher Kfz-Versicherer hat den besten Ruf?
Wann lohnt sich der Wechsel der Autoversicherung?
Quellen und Referenzen
- ServiceValue: 44 Kfz-Versicherer im ServiceAtlasmynewsdesk.com
- Stiftung Finanztest: Kfz-Versicherung und Bewertungskriterienversicherung.citopendia.de
- Deutscher Versicherungs-Award: Preisträger 2026vers-award.de
- Bundesgerichtshof: Verhandlungstermin IV ZR 235/25 zum Werkstattrisikobundesgerichtshof.de
- Bundesgerichtshof: Fiktive Abrechnung in der Fahrzeugkaskoversicherung (2015)bundesgerichtshof.de