Saisonkennzeichen und Versicherung: Was Fahrzeughalter in Deutschland wissen sollten

Ein Saisonkennzeichen senkt Steuer und Versicherungsbeitrag zeitanteilig, braucht aber vor der Zulassung eine eVB mit dem gewählten Zeitraum. Der Betriebszeitraum ist auf volle Monate begrenzt. Außerhalb davon gilt nur die Ruheversicherung, Fahrten sind grundsätzlich tabu. HU und Police sollten vor Saisonbeginn geprüft sein.
Wichtige Erkenntnisse
Ein Saisonkennzeichen reduziert die Steuer und Versicherungsbeiträge auf den festgelegten Zeitraum, erfordert aber eine korrekte Planung und Dokumentation bei der Zulassung.
| Thema | Details |
|---|---|
| Zeitliche Begrenzung | Der Betriebszeitraum umfasst nur volle Monate und beginnt zum Monatsersten oder endet zum Monatsletzten. |
| Versicherungsbeitrag | Der Versicherungsbeitrag wird nur für den gewählten Zeitraum berechnet, wobei die Typ- und Regionalklasse unverändert bleiben. |
| Ruheversicherung | Außerhalb der Saison darf das Fahrzeug nur in Ausnahmefällen in Betrieb genommen werden, etwa für Werkstattfahrten. |
| Formalitäten bei Zulassung | Zur Zulassung ist eine eVB-Nummer mit dem Zeitraum notwendig, außerdem müssen HU, Papiere und Personalausweis vorliegen. |
| Tarifvergleich empfiehlt Tarifly | Vor Saisonbeginn sollten Sie Tarife vergleichen, um optimale Kosten- und Deckungslösungen zu finden. |
Was ist ein Saisonkennzeichen? Rechtliche Grundlagen und Zeitraum
Rechtlich geregelt ist das Saisonkennzeichen in der Fahrzeug-Zulassungsverordnung. Nach § 9 Abs. 3 FZV wird es für einen Betriebszeitraum mit vollen Monaten zugeteilt. Halbe Monate gibt es nicht: Der Zeitraum beginnt und endet immer zum Monatsersten beziehungsweise Monatsletzten. Er steht als amtlicher Zusatz am rechten Rand des Kennzeichens, etwa mit einem Zusatz, der den Betriebszeitraum angibt, und wird zusätzlich in den Zulassungsbescheinigungen vermerkt.
Das Kraftfahrt-Bundesamt beschreibt diese Kennzeichen als Lösung für zeitweise genutzte Fahrzeuge wie Cabrios oder Motorräder. Steuer und Versicherung fallen dann nur für den festgelegten Zeitraum an.
Außerhalb der Saison darf das Fahrzeug laut Fahrzeug-Zulassungsverordnung nicht in Betrieb gesetzt oder im öffentlichen Raum abgestellt werden. Es gehört auf privaten Grund, in die Garage oder auf den Hof. Ausnahmen betreffen vor allem Fahrten zur Hauptuntersuchung, zur Zulassungsstelle oder zur Reparatur, die ohne Umweg erfolgen müssen.
Wie beeinflusst ein Saisonkennzeichen die Kfz-Versicherung?
Versicherer berechnen den Beitrag nur für den gewählten Betriebszeitraum. Wer sein Fahrzeug nur während eines Teils des Jahres anmeldet, zahlt den Beitrag für den gewählten Betriebszeitraum. Dabei ändern sich die Tarifmerkmale nicht: Laut GDV bestimmen Typklasse und Regionalklasse weiterhin die Beitragshöhe, das Saisonkennzeichen wirkt nur auf die Dauer. Ein teures Modell in einer Region mit hoher Schadenbilanz bleibt auch mit Saisonkennzeichen vergleichsweise kostspielig.
Für die Zeit außerhalb der Saison greift die Ruheversicherung. Sie ist kein Freibrief für den Straßenverkehr: Gedeckt sind in der Regel Schäden, die das abgestellte Fahrzeug betreffen, etwa Brand, Diebstahl oder Sturm bei bestehender Teil- oder Vollkasko. Für Unfälle auf der Straße zahlt sie nicht, weil das Fahrzeug dort gar nicht sein darf. Wer trotzdem fährt, riskiert Bußgeld, Punkte und Streit mit dem Versicherer. Der Umfang der Ruheversicherung ist je nach Tarif verschieden, deshalb lohnt der Blick in die Bedingungen.
Bei den Deckungsarten gilt: Die Kfz-Haftpflicht ist Pflicht und läuft im Betriebszeitraum. Teilkasko lohnt sich oft auch für die Standzeit, denn gerade in der Garage drohen Marder, Brand oder Einbruch. Die Vollkasko ersetzt zusätzlich selbst verursachte Schäden in der Saison. Welche Kombination passt, hängt vom Fahrzeugwert ab, bei einem Oldtimer anders als bei einem Zweitwagen.
Wie sich ein Beitrag insgesamt zusammensetzt, zeigt unsere Seite zum Kfz-Beitrag berechnen.
Zulassung und Formalia: eVB, Unterlagen, Gebühren
Ohne elektronische Versicherungsbestätigung geht nichts. Die Bürgerdienste der Stadt Karlsruhe nennen eine eVB-Nummer mit dem gewünschten Betriebszeitraum als Voraussetzung für die Zulassung. Der Versicherer stellt sie aus, bevor der Gang zur Behörde ansteht.
Erforderlich sind in der Regel:
- Zulassungsbescheinigung Teil I und Teil II (bei Neukauf ersatzweise Kaufvertrag oder Übereinstimmungsbescheinigung)
- gültiger Nachweis der Hauptuntersuchung
- eVB-Nummer mit dem gewählten Zeitraum
- Personalausweis, SEPA-Mandat für die Kfz-Steuer
Der Antrag läuft bei der Zulassungsstelle oder, wo angeboten, über das i-Kfz-Portal. Danach werden Zeitraum und Kennzeichen in die Fahrzeugpapiere eingetragen.
Spätere Änderungen des Zeitraums sind lästiger als gedacht. Nach Angaben des ADAC braucht es dann eine neue Zuteilung, neue Schilder, eine neue eVB-Nummer und Gebühren. Auch die Stadt Karlsruhe nennt Gebühren und neue Schilder für diesen Fall.
Was das kostet, legt jede Kommune selbst fest. Wer die Gebühren vorab wissen will, schaut auf die Seite der zuständigen Zulassungsstelle. Besser ist ohnehin ein von Anfang an passend gewählter Zeitraum.
Einsparpotenzial und Einflussfaktoren: Was die Ersparnis bestimmt
Eine feste Prozentzahl lässt sich nicht nennen, weil sie vom Einzelfall abhängt. Sicher ist: Die Kfz-Steuer entfällt außerhalb des Betriebszeitraums anteilig, und auch der Versicherungsbeitrag wird nur für die angemeldeten Monate fällig.
Die Versicherungsersparnis hängt von mehreren Größen ab. Die Typklasse spiegelt Schaden- und Unfallbilanz eines Modells wider. Die Regionalklasse ordnet die Zulassungsbezirke nach Schadenhäufigkeit und wird einmal jährlich vom GDV herausgegeben. Dazu kommen Schadenfreiheitsklasse, Fahrleistung und Selbstbeteiligung. Weil Typ- und Regionalklassen jedes Jahr neu eingestuft werden, kann sich der Beitrag zur Hauptfälligkeit auch ohne eigenes Zutun ändern.
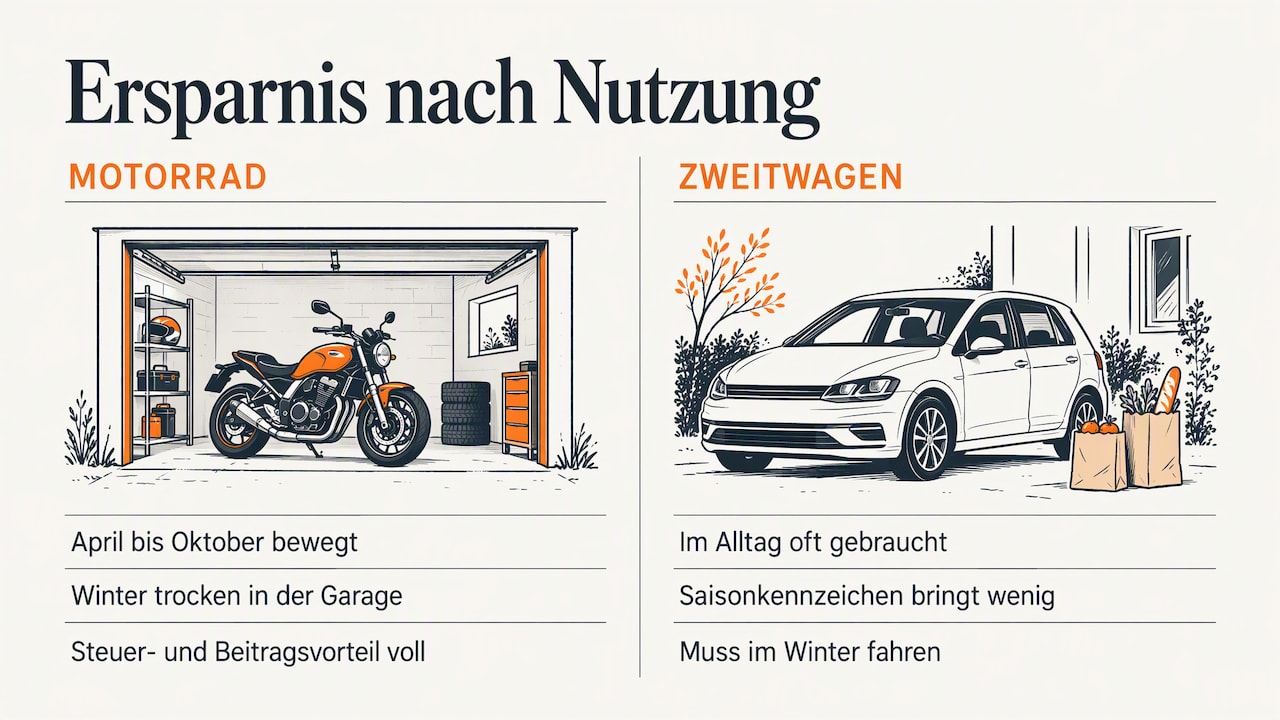
Zwei Szenarien zeigen die Spannweite. Ein Motorrad, das von April bis Oktober bewegt wird und den Winter trocken in der Garage verbringt, ist der klassische Fall: Hier greifen Steuer- und Beitragsvorteil voll. Ganz anders der oft genutzte Zweitwagen, der im Alltag gebraucht wird: Ein Saisonkennzeichen bringt wenig, wenn das Auto im Winter doch fahren muss. Dann bietet sich eher ein Blick auf die Zweitwagen-Einstufung an.
Wechsel, Kündigung und Fristen managen
Die meisten Kfz-Verträge enden zum Jahresende, die Kündigung muss dem Versicherer bis zum 30. November vorliegen. Wer die Frist verpasst, bleibt oft ein weiteres Jahr gebunden. Unsere Übersicht zur Kündigungsfrist der Kfz-Versicherung erklärt die Berechnung im Detail.
Sonderkündigungsrechte bestehen etwa bei Beitragserhöhung oder nach einem Schadenfall. Dann gilt eine eigene, meist kurze Frist ab Zugang der Mitteilung. Wer sie ungenutzt verstreichen lässt, verschenkt Wechselspielraum.
Ändert sich der Betriebszeitraum, wird eine neue eVB fällig, da die Bestätigung an den gemeldeten Zeitraum gebunden ist. Daher lohnt es sich, Wechsel und Zeitraumänderung gemeinsam zu planen, statt beides getrennt anzugehen. Angebote sollten frühzeitig verglichen und alle Termine im Kalender notiert werden. Bei Unklarheiten helfen die Versicherungsbedingungen oder eine Beratung beim Versicherer.
Praktische Checkliste vor Saisonstart und für die Abstellzeit
Wer Fristen und Unterlagen im Blick hat, vermeidet die üblichen Fehler:
- Vor dem Saisonstart: Hauptuntersuchung prüfen, eVB mit korrektem Zeitraum anfordern, Kennzeichen anbringen, Police auf Deckung kontrollieren.
- Während der Saison: Schäden wie gewohnt melden, Papiere griffbereit halten.
- In der Abstellzeit: Fahrzeug trocken und sicher in der Garage lagern, keine Fahrten außer den erlaubten Ausnahmen, Dokumente digital sichern.
- Termine markieren: Kündigungsfrist, Hauptfälligkeit und die jährliche Neueinstufung von Typ- und Regionalklasse.
Redaktionelle Perspektive: Warum ein Vergleich vor Saisonbeginn lohnt
Das Einsparpotenzial ist real, aber nie pauschal. Wer nur auf den Preis schaut, übersieht gern die Ruheversicherung oder den Kaskoschutz in der Standzeit. Ein Vergleich vor Saisonbeginn zeigt, welche Tarife Zeitraum und Deckung wirklich abbilden. Als Vergleichsportal sorgen wir bei Tarifly für Transparenz, damit Prämien vor dem Start effizient geprüft werden können.
— A. Alsaadi
Kfz-Versicherung vergleichen: der nächste Schritt vor dem Saisonstart
Wer Haftpflicht, Teilkasko und Vollkasko für sein Saisonfahrzeug gegenüberstellen will, findet bei uns den passenden Einstieg. In unserem Kfz-Versicherungsvergleich lassen sich Kfz-Versicherungstarife vergleichen.
Das lohnt sich vor allem, bevor die eVB für den neuen Zeitraum angefordert wird.
Empfehlungen
- Kfz-Versicherung: Kündigungsfrist richtig berechnen und einhalten
- Elektroauto Versicherung 2026: Akku & Kasko klar prüfen
- KFZ-Versicherung Stichtag verpasst? Diese Optionen bleiben
Dieser Artikel wurde mit KI-Unterstützung erstellt und auf Richtigkeit geprüft. Er dient nur der allgemeinen Information.
FAQ
Wie lange darf der Betriebszeitraum eines Saisonkennzeichens sein?
Was passiert bei Fahrten außerhalb der Saison?
Lässt sich der Betriebszeitraum später ändern?
Ist ein Zweitwagen mit Saisonkennzeichen günstiger versichert?
Quellen und Referenzen
- Gesetze-im-internetgesetze-im-internet.de
- Bürgerdienste: Saisonkennzeichen für Fahrzeuge beantragenweb1.karlsruhe.de