Privathaftpflicht vergleichen
Privathaftpflicht vergleichen Sie hier ohne Anbieterempfehlung. Mit dem Rechner ordnen Sie Angebote nach Leistungen und Bedingungen ein. Anbieter, Beiträge und Ranglisten nennt die Seite bewusst nicht.
- Prüfpunkte zu Leistungen und Bedingungen ohne Anbieterempfehlung
- Vergleichspartner-Rechner mit Filtern für Ihre Angaben

Anzeige
Wenn Sie über diesen Link oder diesen Rechner einen Vertrag abschließen, erhält Tarifly unter Umständen eine Vergütung vom Anbieter. Die Auswahl treffen Sie selbst; unsere Inhalte bleiben davon unabhängig. Die Ergebnisse im Rechner stammen vom Betreiber des Rechners. Tarifly wählt keinen Eintrag aus, bewertet keinen Eintrag und gibt keine Empfehlung ab. Details: So vergleichen wir und Unsere Partner.
Haftpflicht-Vergleich

Rechtliche Hinweise: Der kostenlose Vergleich bietet keinen kompletten Marktüberblick und finanziert sich über Provisionen, die wir bei Produktabschlüssen erhalten.
10 Ergebnisse – so sortieren wir
Hauptrankingfaktor ist das Gesamtergebnis, welches anhand der Filtereinstellungen und den jeweiligen Produktkonditionen berechnet wird. Die Listung beginnt mit den größten Erträgen und endet mit den höchsten Kosten. Bei ertrags-/kostengleichen Produkten wird zusätzlich die Abschlussquote berücksichtigt. D. h. Produkte, die im Verhältnis zu den Aufrufen hier öfter gewählt werden, sind höher platziert.
- Bestes Ergebnis
die Bayerische
Privat-Haftpflicht Smart
- Deckungssumme: 10 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag28,30 €
- Vertragslaufzeit12 Monate
pro Jahr−28,30 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −28,30 €
- Gesamtkosten/-ertrag
- −28,30 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 3 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- ja
- Personenschäden
- ja bis 7.500.000 €
- Sachschäden
- ja bis 7.500.000 €
- Vermögensschäden
- ja bis 7.500.000 €
- Mietsachschäden
- ja bis 7.500.000 €
- Leihsachen
- ja bis 7.500.000 €
- Gefälligkeitsschäden
- ja
- Forderungsausfall
- ja
- Schlüsselverlust (privat)
- ja bis 7.500.000 €
- Schlüsselverlust (beruflich)
- ja bis 7.500.000 €
- Allmählichkeitsschäden
- ja bis 7.500.000 €
- Internetnutzung
- ja bis 3.000.000 €
- Heizöltank
- ja
- Deliktunfähige Kinder
- nein
- Eltern im Haushalt
- nein
- Ehrenamt
- ja bis 7.500.000 Euro
- Haustiere (klein)
- ja bis 7.500.000 Euro
- Selbstbewohntes Haus
- ja bis 7.500.000 Euro
- Hobbys allgemein
- ja Schaeden bei der Ausuebung von Sport bis 7.500.000 Euro
- Reiten (fremdes Pferd)
- ja Schaeden bei der Ausuebung von Sport bis 7.500.000 Euro
- Reiten (eigenes Pferd)
- nein Schaeden bei der Ausuebung von Sport bis 7.500.000 Euro
- Surfen (fremdes Board)
- ja Schaeden durch kleine Wassersportfahrzeuge bis 7.500.000 Euro
- Segeln (eigenes Boot)
- nein
- Segeln (fremdes Boot)
- ja Schaeden durch kleine Wassersportfahrzeuge bis 7.500.000 Euro
- Motorboot (eigenes)
- nein
- Motorboot (fremdes)
- nein
- Surfen (eigenes Board)
- ja Schaeden durch kleine Wassersportfahrzeuge bis 7.500.000 Euro
- Drohnen
- nein
- Kitesport
- nein
- Aufenthalt in der EU
- ja Die Privathaftpflichtversicherung gilt weltweit.
- Aufenthalt außerhalb der EU
- ja Die Privathaftpflichtversicherung gilt weltweit.

hepster
PHV – Basis-Schutz
- Deckungssumme: 20 Mio. €
- Selbstbeteiligung: 0 €
- Beitrag28,82 €
- Vertragslaufzeit1 Monat
pro Jahr−28,82 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −28,82 €
- Gesamtkosten/-ertrag
- −28,82 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 0 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- nein
- Personenschäden
- ja bis 10.000.000 €
- Sachschäden
- ja bis 10.000.000 €
- Vermögensschäden
- ja bis 10.000.000 €
- Mietsachschäden
- ja bis 10.000.000 €
- Leihsachen
- nein
- Gefälligkeitsschäden
- nein
- Forderungsausfall
- nein
- Schlüsselverlust (privat)
- nein
- Schlüsselverlust (beruflich)
- nein
- Allmählichkeitsschäden
- ja bis zur VS
- Internetnutzung
- ja bis zur VS
- Heizöltank
- nein
- Deliktunfähige Kinder
- nein
- Eltern im Haushalt
- nein
- Ehrenamt
- ja Bis zur Versicherungssumme
- Nebenberufliche Tätigkeit
- nein
- Haustiere (klein)
- ja Bis zur VS (Halten und Hueten)
- Selbstbewohntes Haus
- ja Bis zur VS (Einfamilienhaus, auch Reihenhaus oder Doppelhaush?lfte)
- Bauherrenhaftpflicht
- ja bis 50.000 EUR
- Hobbys allgemein
- ja Bis zur Versicherungssumme
- Reiten (fremdes Pferd)
- ja Bis zur Versicherungssumme
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- ja Bis zur Versicherungssumme
- Segeln (eigenes Boot)
- nein
- Segeln (fremdes Boot)
- nein
- Motorboot (eigenes)
- nein
- Motorboot (fremdes)
- ja Bis zur Versicherungssumme 1 bis 15PS
- Kleintiere (keine Haustiere)
- nein
- Surfen (eigenes Board)
- ja Bis zur Versicherungssumme
- Drohnen
- ja bis 250 g mit oder ohne Antrieb
- Kitesport
- ja Bis zur Versicherungssumme
- Aufenthalt in der EU
- ja bis zur VS (ohne zeitliche Eingrenzung/ Kaution bei Schaeden in Europa nicht versichert)
- Aufenthalt außerhalb der EU
- ja bis zur VS (5 Jahre zeitliche Eingrenzung)
GEV Grundeigentümer Versicherung
Care Smart
- Deckungssumme: 10 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag29,59 €
- Vertragslaufzeit12 Monate
pro Jahr−29,59 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −29,59 €
- Gesamtkosten/-ertrag
- −29,59 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 0 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- nein
- Personenschäden
- ja
- Sachschäden
- ja
- Vermögensschäden
- ja
- Mietsachschäden
- ja
- Leihsachen
- nein
- Gefälligkeitsschäden
- ja 250 Euro Selbstbeteiligung
- Forderungsausfall
- ja ab 5.000 Euro Schaden
- Schlüsselverlust (privat)
- ja bis 20.000 €
- Schlüsselverlust (beruflich)
- ja bis 20.000 €
- Allmählichkeitsschäden
- ja
- Internetnutzung
- ja
- Heizöltank
- ja Bis 5.000 Liter
- Deliktunfähige Kinder
- nein
- Eltern im Haushalt
- nein
- Ehrenamt
- ja Ehrenamtliche Taetigkeit vormundschaftlich bestellte Betreuung
- Nebenberufliche Tätigkeit
- nein
- Haustiere (klein)
- ja Bis zur Versicherungssumme
- Selbstbewohntes Haus
- ja Bis zur Versicherungssumme
- Bauherrenhaftpflicht
- ja 100.000 Euro
- Hobbys allgemein
- ja
- Reiten (fremdes Pferd)
- ja Bis zur Versicherungssumme
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- ja Bis zur Versicherungssumme
- Segeln (eigenes Boot)
- nein
- Segeln (fremdes Boot)
- ja nur ohne Motor oder Treibs
- Motorboot (eigenes)
- nein
- Motorboot (fremdes)
- ja soweit nur gelegentlich gebraucht und f
- Kleintiere (keine Haustiere)
- nein
- Surfen (eigenes Board)
- ja Bis zur Versicherungssumme
- Drohnen
- ja bis 250 g
- Kitesport
- ja Bis zur Versicherungssumme
- Aufenthalt in der EU
- ja bis 3 Jahre
- Aufenthalt außerhalb der EU
- ja bis 1 Jahr
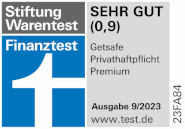
Getsafe
Comfort
- Deckungssumme: 20 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag32,21 €
- Vertragslaufzeit0 Monate
pro Jahr−32,21 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −32,21 €
- Gesamtkosten/-ertrag
- −32,21 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 0 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- nein
- Personenschäden
- ja bis 20.000.000 €
- Sachschäden
- ja bis 20.000.000 €
- Vermögensschäden
- ja bis 20.000.000 €
- Mietsachschäden
- ja bis 20.000.000 €
- Leihsachen
- ja bis 10.000 €
- Gefälligkeitsschäden
- ja bis 50.000 €
- Forderungsausfall
- ja Keine Mindestschadenhöhe
- Schlüsselverlust (privat)
- ja z.B. die Schlüssel deiner Mietwohnung
- Schlüsselverlust (beruflich)
- ja z.B. die Schlüssel deines Arbeitgebers
- Allmählichkeitsschäden
- ja bis 20.000.000 €
- Internetnutzung
- ja bis 20.000.000 €
- Heizöltank
- ja ohne Begrenzung des Fassungsvermögens
- Deliktunfähige Kinder
- ja bis 50.000 Euro
- Eltern im Haushalt
- ja
- Ehrenamt
- ja
- Nebenberufliche Tätigkeit
- ja bis 12.000 Euro Jahresumsatz
- Haustiere (klein)
- ja z.B. Vögel oder Katzen, jedoch keine Hunde
- Selbstbewohntes Haus
- ja
- Bauherrenhaftpflicht
- ja bis 200.000 Euro
- Hobbys allgemein
- ja
- Reiten (fremdes Pferd)
- ja
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- ja
- Segeln (eigenes Boot)
- ja bis 15m2 Segelfläche
- Segeln (fremdes Boot)
- ja
- Motorboot (eigenes)
- ja bis 15 PS
- Motorboot (fremdes)
- ja
- Kleintiere (keine Haustiere)
- ja inkl. Kosten für das Wiedereinfangen bis 10.000 Euro
- Surfen (eigenes Board)
- ja
- Drohnen
- nein
- Kitesport
- ja
- Aufenthalt in der EU
- ja unbegrenzte Dauer
- Aufenthalt außerhalb der EU
- ja 5 Jahre
CosmosDirekt
PHV Basis-Schutz
- Deckungssumme: 10 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag32,94 €
- Vertragslaufzeit12 Monate
pro Jahr−32,94 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −32,94 €
- Gesamtkosten/-ertrag
- −32,94 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 0 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- nein
- Personenschäden
- ja
- Sachschäden
- ja
- Vermögensschäden
- ja
- Mietsachschäden
- ja bis 500.000 €
- Leihsachen
- nein
- Gefälligkeitsschäden
- nein
- Forderungsausfall
- nein
- Schlüsselverlust (privat)
- ja
- Schlüsselverlust (beruflich)
- nein
- Allmählichkeitsschäden
- ja
- Internetnutzung
- ja bis 500.000 €
- Heizöltank
- nein
- Deliktunfähige Kinder
- ja bis 5.000 Euro, Schäden verursacht von Kindern unter 7 Jahren (im fließenden Straßenverkehr unter 10 Jahren)
- Eltern im Haushalt
- nein
- Ehrenamt
- ja Ehrenamt und die unentgeltliche Freiwilligenarbeit bis zur Versicherungssumme abgedeckt. Eine Betätigung in verantwortlicher Position ist nicht abgedeckt.
- Nebenberufliche Tätigkeit
- nein
- Haustiere (klein)
- nein
- Selbstbewohntes Haus
- ja Selbstbewohntes Ein- / Zweifamilienhaus (z.B. Personenschäden durch Verletzung der Streupflicht) in Höhe der Versicherungssumme abgedeckt
- Bauherrenhaftpflicht
- ja Bis 50.000 Euro
- Hobbys allgemein
- ja
- Reiten (fremdes Pferd)
- ja Bis zur Versicherungssumme
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- nein
- Segeln (eigenes Boot)
- nein
- Segeln (fremdes Boot)
- nein
- Motorboot (eigenes)
- nein
- Motorboot (fremdes)
- nein
- Kleintiere (keine Haustiere)
- nein
- Surfen (eigenes Board)
- nein
- Drohnen
- nein
- Kitesport
- nein
- Aufenthalt in der EU
- ja Bis zu 3 Jahren mitversichert bei einem maximalen Auslandsaufenthalt von 3 Jahren
- Aufenthalt außerhalb der EU
- ja Ein vorübergehender weltweiter Auslandsaufenthalt ist bis zu 3 Jahren mitversichert.
GEV Grundeigentümer Versicherung
Care Top
- Deckungssumme: 10 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag33,50 €
- Vertragslaufzeit12 Monate
pro Jahr−33,50 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −33,50 €
- Gesamtkosten/-ertrag
- −33,50 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 0 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- nein
- Personenschäden
- ja Hoechstens 15 mio. EUR je gesch
- Sachschäden
- ja
- Vermögensschäden
- ja
- Mietsachschäden
- ja
- Leihsachen
- ja Ausser medizinische Ger
- Gefälligkeitsschäden
- ja bis 100.000 €
- Forderungsausfall
- ja ab 2.000 Euro Schaden
- Schlüsselverlust (privat)
- ja bis 50.000 €
- Schlüsselverlust (beruflich)
- ja bis 50.000 €
- Allmählichkeitsschäden
- ja
- Internetnutzung
- ja
- Heizöltank
- ja Bis 10.000 Liter
- Deliktunfähige Kinder
- ja bis 100.000 Euro
- Eltern im Haushalt
- ja Eltern und Gro
- Ehrenamt
- ja Ehrenamtliche Taetigkeit vormundschaftlich bestellte Betreuung
- Nebenberufliche Tätigkeit
- nein
- Haustiere (klein)
- ja Bis zur Versicherungssumme
- Selbstbewohntes Haus
- ja Bis zur Versicherungssumme
- Bauherrenhaftpflicht
- ja 200.000 Euro
- Hobbys allgemein
- ja
- Reiten (fremdes Pferd)
- ja Bis zur Versicherungssumme
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- ja Bis zur Versicherungssumme
- Segeln (eigenes Boot)
- ja bis 20 m2 Segelflaeche
- Segeln (fremdes Boot)
- ja nur ohne Motor oder Treibs
- Motorboot (eigenes)
- ja (bis 11,03 kW/15 PS)
- Motorboot (fremdes)
- ja soweit nur gelegentlich gebraucht und f
- Kleintiere (keine Haustiere)
- nein
- Surfen (eigenes Board)
- ja Bis zur Versicherungssumme
- Drohnen
- ja bis 250 g
- Kitesport
- ja Bis zur Versicherungssumme
- Aufenthalt in der EU
- ja unbegrenzt
- Aufenthalt außerhalb der EU
- ja bis 3 Jahre
MVK Versicherung
Klassik
- Deckungssumme: 10 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag33,93 €
- Vertragslaufzeit12 Monate
pro Jahr−33,93 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −33,93 €
- Gesamtkosten/-ertrag
- −33,93 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 3 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- nein
- Personenschäden
- ja bis 15.000.000 €
- Sachschäden
- ja bis 50.000.000 €
- Vermögensschäden
- ja bis 50.000.000 €
- Mietsachschäden
- ja bis 2.000.000 €
- Leihsachen
- nein
- Gefälligkeitsschäden
- ja bis 10.000 €
- Forderungsausfall
- ja
- Schlüsselverlust (privat)
- ja Abgedeckt
- Schlüsselverlust (beruflich)
- nein
- Allmählichkeitsschäden
- ja bis 50.000.000 €
- Internetnutzung
- ja
- Heizöltank
- nein
- Deliktunfähige Kinder
- nein
- Eltern im Haushalt
- ja
- Ehrenamt
- nein
- Nebenberufliche Tätigkeit
- ja Jahresumsatz bis 6.000
- Haustiere (klein)
- ja
- Selbstbewohntes Haus
- ja
- Bauherrenhaftpflicht
- ja
- Hobbys allgemein
- ja
- Reiten (fremdes Pferd)
- ja
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- ja
- Segeln (eigenes Boot)
- nein
- Segeln (fremdes Boot)
- ja Fremde Segelboote ohne Motor oder Treibs
- Motorboot (eigenes)
- nein
- Motorboot (fremdes)
- ja Gelegentlicher Gebrauch fremder Wassersportfahrzeuge mit Motoren soweit keine beh
- Kleintiere (keine Haustiere)
- nein
- Surfen (eigenes Board)
- ja
- Drohnen
- ja Nicht versicherungs und oder zulassungspflichtige Luftfahrzeuge bis 5 kg Startmasse
- Kitesport
- ja
- Aufenthalt in der EU
- ja
- Aufenthalt außerhalb der EU
- ja bis zu f
Getsafe
Comfort inkl. Drohne
- Deckungssumme: 20 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag37,07 €
- Vertragslaufzeit0 Monate
pro Jahr−37,07 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −37,07 €
- Gesamtkosten/-ertrag
- −37,07 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 0 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- nein
- Personenschäden
- ja bis 20.000.000 €
- Sachschäden
- ja bis 20.000.000 €
- Vermögensschäden
- ja bis 20.000.000 €
- Mietsachschäden
- ja bis 20.000.000 €
- Leihsachen
- ja bis 10.000 €
- Gefälligkeitsschäden
- ja bis 50.000 €
- Forderungsausfall
- ja Keine Mindestschadenhöhe
- Schlüsselverlust (privat)
- ja z.B. die Schlüssel deiner Mietwohnung
- Schlüsselverlust (beruflich)
- ja z.B. die Schlüssel deines Arbeitgebers
- Allmählichkeitsschäden
- ja bis 20.000.000 €
- Internetnutzung
- ja bis 20.000.000 €
- Heizöltank
- ja ohne Begrenzung des Fassungsvermögens
- Deliktunfähige Kinder
- ja bis 50.000 Euro
- Eltern im Haushalt
- ja
- Ehrenamt
- ja
- Nebenberufliche Tätigkeit
- ja bis 12.000 Euro Jahresumsatz
- Haustiere (klein)
- ja z.B. Vögel oder Katzen, jedoch keine Hunde
- Selbstbewohntes Haus
- ja
- Bauherrenhaftpflicht
- ja bis 200.000 Euro
- Hobbys allgemein
- ja
- Reiten (fremdes Pferd)
- ja
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- ja
- Segeln (eigenes Boot)
- ja bis 15m2 Segelfläche
- Segeln (fremdes Boot)
- ja
- Motorboot (eigenes)
- ja bis 15 PS
- Motorboot (fremdes)
- ja
- Kleintiere (keine Haustiere)
- ja inkl. Kosten für das Wiedereinfangen bis 10.000 Euro
- Surfen (eigenes Board)
- ja
- Drohnen
- ja bis 250g
- Kitesport
- ja
- Aufenthalt in der EU
- ja unbegrenzte Dauer
- Aufenthalt außerhalb der EU
- ja 5 Jahre
MVK Versicherung
Top
- Deckungssumme: 10 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag40,11 €
- Vertragslaufzeit12 Monate
pro Jahr−40,11 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −40,11 €
- Gesamtkosten/-ertrag
- −40,11 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 3 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- nein
- Personenschäden
- ja bis 15.000.000 €
- Sachschäden
- ja bis 50.000.000 €
- Vermögensschäden
- ja bis 50.000.000 €
- Mietsachschäden
- ja bis 2.000.000 €
- Leihsachen
- ja bis 10.000 €
- Gefälligkeitsschäden
- ja bis 100.000 €
- Forderungsausfall
- ja
- Schlüsselverlust (privat)
- ja Abgedeckt
- Schlüsselverlust (beruflich)
- ja bis 100.000 €
- Allmählichkeitsschäden
- ja bis 50.000.000 €
- Internetnutzung
- ja
- Heizöltank
- nein
- Deliktunfähige Kinder
- ja 20000
- Eltern im Haushalt
- ja
- Ehrenamt
- ja bis 10.000 Euro
- Nebenberufliche Tätigkeit
- ja Jahresumsatz bis 12.000
- Haustiere (klein)
- ja
- Selbstbewohntes Haus
- ja
- Bauherrenhaftpflicht
- ja
- Hobbys allgemein
- ja
- Reiten (fremdes Pferd)
- ja
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- ja
- Segeln (eigenes Boot)
- ja bis 15 qm Segelfl
- Segeln (fremdes Boot)
- ja Fremde Segelboote ohne Motor oder Treibs
- Motorboot (eigenes)
- ja Eigene Motorboote bis zu einer Motorst
- Motorboot (fremdes)
- ja Gelegentlicher Gebrauch fremder Wassersportfahrzeuge mit Motoren soweit keine beh
- Kleintiere (keine Haustiere)
- ja Zwecken Kosten f
- Surfen (eigenes Board)
- ja
- Drohnen
- ja Nicht versicherungs und oder zulassungspflichtige Luftfahrzeuge bis 5 kg Startmasse
- Kitesport
- ja
- Aufenthalt in der EU
- ja
- Aufenthalt außerhalb der EU
- ja bis zu f
Getsafe
Premium
- Deckungssumme: 50 Mio. €
- Selbstbeteiligung: 0 €
- Schlüsselverlust (Privat)
- Beitrag42,23 €
- Vertragslaufzeit0 Monate
pro Jahr−42,23 €
Zum AnbieterBerechnete Konditionen
- Beitrag
- −42,23 €
- Gesamtkosten/-ertrag
- −42,23 € pro Jahr
Zinsinformation und Gebühren
- Kündigungsfrist
- 0 Monate
Leistungen & Sicherheit
- Best-Leistungs-Garantie
- ja
- Personenschäden
- ja bis 50.000.000 €
- Sachschäden
- ja bis 50.000.000 €
- Vermögensschäden
- ja bis 50.000.000 €
- Mietsachschäden
- ja bis 50.000.000 €
- Leihsachen
- ja bis 50.000.000 €
- Gefälligkeitsschäden
- ja bis 50.000.000 €
- Forderungsausfall
- ja Keine Mindestschadenhöhe
- Schlüsselverlust (privat)
- ja z.B. die Schlüssel deiner Mietwohnung
- Schlüsselverlust (beruflich)
- ja z.B. die Schlüssel deines Arbeitgebers
- Allmählichkeitsschäden
- ja bis 50.000.000 €
- Internetnutzung
- ja bis 50.000.000 €
- Heizöltank
- ja ohne Begrenzung des Fassungsvermögens
- Deliktunfähige Kinder
- ja bis 50.000.000 Euro
- Eltern im Haushalt
- ja
- Ehrenamt
- ja
- Nebenberufliche Tätigkeit
- ja bis 12.000 Euro Jahresumsatz
- Haustiere (klein)
- ja z.B. Vögel oder Katzen, jedoch keine Hunde
- Selbstbewohntes Haus
- ja
- Bauherrenhaftpflicht
- ja bis 500.000 Euro
- Hobbys allgemein
- ja
- Reiten (fremdes Pferd)
- ja
- Reiten (eigenes Pferd)
- nein
- Surfen (fremdes Board)
- ja
- Segeln (eigenes Boot)
- ja bis 25m2 Segelfläche
- Segeln (fremdes Boot)
- ja
- Motorboot (eigenes)
- ja bis 15 PS
- Motorboot (fremdes)
- ja
- Kleintiere (keine Haustiere)
- ja inkl. Kosten für das Wiedereinfangen bis 10.000 Euro
- Surfen (eigenes Board)
- ja
- Drohnen
- nein
- Kitesport
- ja
- Aufenthalt in der EU
- ja unbegrenzte Dauer
- Aufenthalt außerhalb der EU
- ja 5 Jahre
Stand: 01.11.2026
Privathaftpflicht vergleichen: Leistungen und Bedingungen einordnen
So nutzen Sie den Vergleich auf dieser Seite. Tragen Sie Ihre Angaben in den Rechner ein und prüfen Sie die angezeigten Leistungen und Bedingungen selbst. Eine Anbieterliste oder Beitragstabelle erscheint hier bewusst nicht.
Der Rechner dient nur als Einstieg und ersetzt die Vertragsunterlagen nicht. Die endgültigen Leistungen stehen nur in Versicherungsschein und Bedingungen.
Schutz und Haftung
Wofür die Privathaftpflicht gedacht ist
Die private Haftpflichtversicherung schützt Sie vor berechtigten Schadenersatzforderungen. Eine private Haftpflichtversicherung prüft Forderungen gegen Sie, wehrt unberechtigte Ansprüche ab und stellt Sie von berechtigten Ansprüchen frei – höchstens bis zur vereinbarten Versicherungssumme. Das folgt aus § 100 VVG.
Nach § 823 BGB haften Sie für schuldhaft verursachte Schäden ohne gesetzliche Obergrenze, also mit Ihrem gesamten Vermögen. Die BaFin und die Verbraucherzentrale beschreiben diese Haftung als unbegrenzt. Eine gesetzliche Pflicht zum Abschluss der privaten Haftpflichtversicherung besteht nicht; die BaFin bezeichnet sie als freiwillig. Der Rechner hilft Ihnen, Angebote nach Kriterien zu filtern.
Im Alltag kann eine kleine Unachtsamkeit zu einem Schaden führen – etwa an gemieteten Räumen, an geliehenen Gegenständen oder gegenüber anderen Personen. Ob und in welchem Umfang Ihr Vertrag solche Fälle abdeckt, steht in den Bedingungen. Kurzübersichten im Rechner ersetzen diese Prüfung nicht.
Vertragsbedingungen prüfen
Worauf Sie achten sollten
Die Muster-AVB des GDV (AVB PHV, Stand Mai 2020) dienen nur als Orientierung. Prüfen Sie vor einer Entscheidung die folgenden Punkte in den Bedingungen, nicht nur in einer Kurzübersicht.
Maßgeblich bleiben Ihr Vertrag und seine Nachträge. Achten Sie insbesondere auf Versicherungssummen, Selbstbeteiligung, mitversicherte Personen, Mietsachschäden, Auslandsaufenthalt und Ausschlüsse. Forderungsausfalldeckung gilt nur, falls besonders vereinbart. Nach einem Schaden gilt die Anzeigefrist aus § 104 VVG; Forderungen sollten Sie nicht ohne Rücksprache mit dem Versicherer anerkennen.
Liegt der Schaden über der vereinbarten Summe, zahlen Sie den darüber hinausgehenden Anteil selbst. Die BaFin weist ausdrücklich darauf hin, dass schwere Personenschäden die Deckungssumme übersteigen können. Welche Höhe zu Ihrer Lage passt, hängt von Ihren Lebensumständen ab; konkrete Summenempfehlungen nennt diese Seite bewusst nicht.
Personenkreis im Vertrag
Mitversicherte Personen in Ihrem Vertrag
Welche Personen mitversichert sind, steht in Ihrem Vertrag. In den Musterbedingungen des GDV sind unter anderem Ehegatten, eingetragene Lebenspartner und bestimmte unverheiratete Kinder genannt.
Für einen unverheirateten Partner in häuslicher Gemeinschaft sieht das Muster eine besondere Vereinbarung vor: Beide müssen unverheiratet sein, der Partner muss im Versicherungsschein namentlich benannt sein. Volljährige Kinder bleiben nach dem Muster nur mitversichert, solange sie sich in einer Schul- oder unmittelbar anschließenden Berufsausbildung befinden. Klären Sie in Ihren Bedingungen, wie das Ende der Ausbildung und Wartezeiten geregelt sind.
Schäden, die sich mitversicherte Personen gegenseitig zufügen, sind nach Angaben der BaFin ausgeschlossen. Für Hunde und Pferde benötigen Sie laut BaFin eine zusätzliche Tierhalterhaftpflichtversicherung; die private Haftpflichtversicherung deckt diese Haltung in der Regel nicht. Auch Schäden aus Beruf oder Gewerbe gehören nach den Verbraucherinformationen der BaFin nicht zum Schutz der privaten Haftpflicht.
Häufige Fragen beantwortet
FAQ: Privathaftpflicht
Was leistet der Privathaftpflicht-Vergleich auf dieser Seite?
Der Rechner zeigt Ihnen Angebote eines Vergleichspartners anhand Ihrer Angaben. Tarifly wählt keinen Tarif aus und empfiehlt keinen Anbieter. Die Entscheidung und die Prüfung der Vertragsbedingungen bleiben bei Ihnen.
Welche Angaben brauchen Sie für einen sinnvollen Vergleich?
Typischerweise Angaben zu Ihrem Haushalt (Single, Paar, Familie), gewünschtem Schutzumfang und bekannten Risiken wie Mietwohnung, Kindern oder Freizeitaktivitäten. Welche Felder der Rechner abfragt, sehen Sie direkt in der Maske. Je genauer Ihre Angaben, desto besser können Sie die angezeigten Optionen einordnen.
Worauf achten Sie bei der Deckungssumme?
Der Versicherer leistet nur bis zu den im Versicherungsschein genannten Summen. Geht der Schaden über diese Grenze hinaus, bleibt der Mehrbetrag bei Ihnen. Prüfen Sie, ob Summen getrennt oder pauschal gelten und ob eine Jahreshöchstersatzleistung vorgesehen ist.
Deckt die Privathaftpflicht Schäden durch Kraftfahrzeuge?
In den Musterbedingungen sind Ansprüche aus dem Gebrauch von Kraftfahrzeugen ausgeschlossen. Für bestimmte nicht versicherungspflichtige Fahrzeuge kann es besondere Vereinbarungen geben. Für zugelassene Kraftfahrzeuge gilt die Kfz-Haftpflichtversicherung.
Ersetzt der Rechner das Lesen der Vertragsbedingungen?
Nein. Kurzübersichten und Rechnerergebnisse ersetzen weder Versicherungsschein noch Bedingungen. Lesen Sie die vollständigen Texte, bevor Sie einen Vertrag abschließen.
Nachweise und Links
Quellen
Alle Quellen wurden am 27.10.2026 aufgerufen.
- § 823 BGB Schadensersatzpflicht
- § 100 VVG Leistung des Versicherers
- § 103 VVG Herbeiführung des Versicherungsfalles
- § 104 VVG Anzeigepflicht des Versicherungsnehmers
- BaFin: Haftpflichtversicherung (Verbraucherinformation)
- Verbraucherzentrale: Private Haftpflichtversicherung, Stand 07.10.2026
- GDV: AVB PHV Musterbedingungen, Stand Mai 2020
- GDV: Übersicht neu strukturierte Haftpflichtbedingungen
Hinweis zur Nutzung
Disclaimer
Hinweis: Dieser Beitrag dient Ihrer allgemeinen Information. Er ist keine Anlage-, Versicherungs-, Kredit- oder Rechtsberatung und keine Empfehlung für ein bestimmtes Produkt, einen bestimmten Anbieter oder Vertrag. Die Entscheidung treffen Sie selbst.