Was deckt die Privathaftpflicht ab?

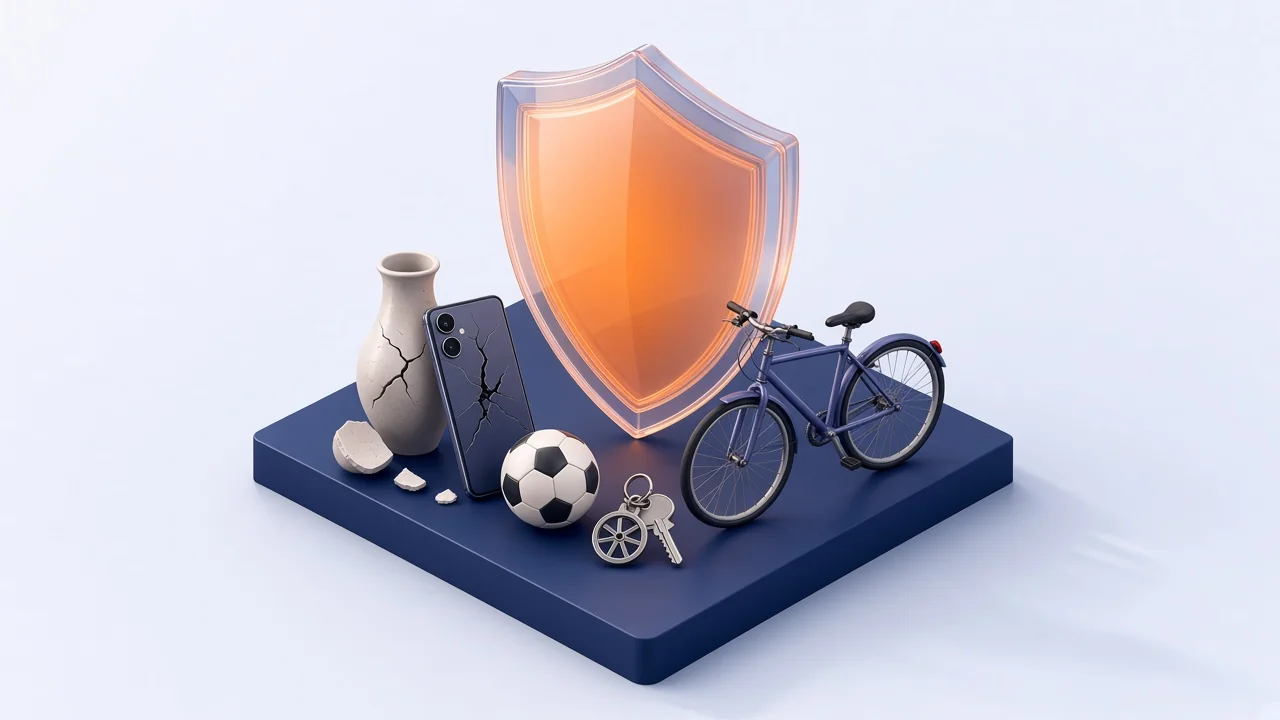
Ihr Kind wirft beim Besuch eine Vase um. Der Gastgeber verlangt Ersatz. Solche Missgeschicke können Schadenersatzforderungen auslösen. Hier lesen Sie alles zur Privathaftpflicht: Leistungen im Alltag, Grenzen und die Schritte im Schadenfall.
Privathaftpflicht: Leistungen im Überblick
Die private Haftpflichtversicherung ordnet solche Forderungen den vereinbarten Leistungen und Ausschlüssen zu. Ihre Vertragsunterlagen bleiben maßgeblich. Für die Haftung ist § 823 BGB der Ausgangspunkt. Die Versicherungsleistung regelt § 100 VVG. Die Verbraucherinformationen von BaFin und Verbraucherzentrale helfen ergänzend.
Forderungen gegen Sie fallen typischerweise in drei Gruppen. Zu den Personenschäden zählen Beeinträchtigungen von Leben, Körper, Gesundheit oder Freiheit – etwa wenn Sie als Radfahrerin jemanden streifen und dieser stürzt. Sachschäden betreffen fremdes Eigentum oder vergleichbare Rechte, etwa die Vase beim Besuch, ein beschädigtes Smartphone eines Gastes oder ein Fenster beim Ballspielen im Hof. Vermögensschäden beschreiben finanzielle Nachteile ohne unmittelbare Personen- oder Sachverletzung. Reine Vermögensschäden trägt Ihr Vertrag nur, soweit die Bedingungen das vorsehen.
Die Ersatzpflicht knüpft nach § 823 Absatz 1 BGB an die vorsätzliche oder fahrlässige Verletzung geschützter Rechtsgüter. Bei Verstößen gegen Schutzgesetze erweitert Absatz 2 diese Pflicht. Das BGB nennt keine gesetzliche Obergrenze für die private Haftung. Deshalb beschreiben BaFin und Verbraucherzentrale die Haftung als unbegrenzt – im Sinne Ihres gesamten Vermögens. Die Verbraucherzentrale stellt klar: Auch bei grober Fahrlässigkeit können Sie grundsätzlich haften. Ob und wie Ihr Versicherer das abdeckt, steht in den Bedingungen.
Laut BaFin ist die private Haftpflichtversicherung freiwillig. Es besteht keine allgemeine Abschlusspflicht. Dennoch weist die Aufsicht darauf hin, dass bereits ein kleiner Fehler einen großen Schaden auslösen kann, für den Sie mit Ihrem Vermögen einstehen. Ob der konkrete Fall unter die Leistungen Ihrer Privathaftpflicht fällt, entscheiden Versicherungsschein und Allgemeine Versicherungsbedingungen.
Weitere Alltagssituationen nennen BaFin und Verbraucherschutz: Schäden an geliehenen Gegenständen, Missgeschicke im Treppenhaus und Unfälle als Fußgängerin oder Radfahrer. Der Umgang mit Kindern im Haushalt zählt zu denselben Alltagssituationen. Den Einzelfall trägt Ihr Vertrag nur nach Prüfung am Bedingungstext.
Was die Versicherung nach § 100 VVG leistet
Soweit der Versicherungsfall unter den Vertrag fällt, stellt der Haftpflichtversicherer Sie nach § 100 VVG von berechtigten Ansprüchen frei. Zugleich wehrt er unbegründete Ansprüche ab. Freistellung und Abwehr bilden zusammen den Kern der Versicherungsleistung, wobei Abwehrkosten nach den Bedingungen auf die Versicherungssumme angerechnet werden können. Einzelheiten dazu stehen in Ihrem Vertrag.
Leistungsgrenze ist die vereinbarte Versicherungssumme (Deckungssumme). Übersteigt der Schaden diese Grenze, tragen Sie den Mehrbetrag selbst. Nach Angaben der BaFin können schwere Personenschäden – etwa mit langfristigen Folgen – die Deckungssumme übersteigen. Dann haften Sie oder mitversicherte Angehörige mit dem Privatvermögen für den Rest. Konkrete Summenhöhen stehen ausschließlich in den Vertragsunterlagen. Sie prüfen anhand der Unterlagen, welche Höhe zu Ihrer Lage passt.
Praktisch heißt das: Melden Sie den Vorgang frühzeitig und lassen Sie den Versicherer die Korrespondenz mit der Gegenseite führen, soweit Ihr Vertrag das vorsieht. Eigene Zahlungszusagen ohne Abstimmung können Ihren Schutz gefährden. Behalten Sie Schreiben, Fristen und Nachweise und reichen Sie sie vollständig nach.
Was ist nicht versichert
Nicht jeder Schaden gehört in die private Haftpflicht. Für Unfälle mit versicherungspflichtigen Kraftfahrzeugen greift nach den Hinweisen der BaFin ausschließlich die Kfz-Haftpflichtversicherung. Die Privathaftpflicht deckt diesen Bereich in der Regel nicht. Schäden aus Beruf oder Gewerbe ordnet die BaFin außerhalb des privaten Schutzes ein. Für Hunde und Pferde nennt die Aufsicht eine gesonderte Tierhalterhaftpflicht; die Privathaftpflicht umfasst diese Haltung typischerweise nicht. Einen Überblick zur Hundehalterhaftpflicht finden Sie im Hundehaftpflicht-Vergleich.
Weitere Ausschlüsse und Einschränkungen stehen in den Bedingungen. Dazu gehören gegenseitige Schäden mitversicherter Personen sowie vorsätzlich herbeigeführte Schäden. Regelungen zu Mietsachschäden, Schlüsselverlust und Auslandsaufenthalten stehen oft gesondert und verdienen einen eigenen Blick in den folgenden Abschnitten.
Vorsatz ist ein klarer Ausschlussgrund: Führen Sie einen Schaden vorsätzlich und widerrechtlich herbei, muss der Versicherer nach den gesetzlichen und vertraglichen Regeln nicht zahlen. Das spiegelt auch die Regelung in § 103 VVG zur Herbeiführung des Versicherungsfalls wider.
Hausrat schützt Ihr Eigentum in der Wohnung; die Privathaftpflicht betrifft Ansprüche Dritter gegen Sie. Beide Themen berühren sich im Alltag, bleiben aber getrennte Verträge. Mehr zur Hausratversicherung lesen Sie im Hausratversicherung-Vergleich.
Mietsachschäden
In Mietwohnungen treffen Schäden an der Mietsache besonders häufig auf. Ein umgestoßener Blumentopf auf dem Parkett, ein Riss im Waschbecken oder ein beschädigter Türrahmen lösen rasch Forderungen der Vermieterseite aus. Ohne klaren Einschluss in der Privathaftpflicht bleibt die Klärung oft mühsam.
Mietsachschäden betreffen Beschädigungen der Mietsache – etwa an Parkett, Waschbecken, Türen oder fest eingebauten Teilen. Gemietete Wohnungen und Gebäudeteile gehören laut Verbraucherzentrale zu den wichtigen Mindeststandards. Dazu zählen laut Verbraucherzentrale auch gemietete Ferienwohnungen und Veranstaltungsräume.
Als Orientierung nennt die Verbraucherzentrale für diesen Baustein eine Absicherung bis mindestens 500.000 Euro. Das ist eine Empfehlung der Verbraucherzentrale, keine gesetzliche Pflichtsumme. Ob dieser Umfang erreicht wird und welche Grenzen gelten, steht allein in Ihren Bedingungen.
Im Mietverhältnis fallen Ansprüche der Vermieterin oder des Vermieters und Ansprüche Dritter auseinander. Besondere Klauseln gelten oft für die Mietsache selbst. Ansprüche anderer Hausbewohnerinnen und Hausbewohner wegen Personenschäden folgen dem allgemeinen Haftungsrecht nach § 823 BGB und können – soweit vereinbart – in die Privathaftpflicht fallen.
Bewegliche gemietete oder geliehene Gegenstände unterliegen häufig eigenen Regeln. Ein geliehenes Fahrrad oder ein gemietetes Werkzeug kann ausgeschlossen oder begrenzt sein. Deshalb trennen Sie die Prüfung: feste Gebäudeteile der Mietwohnung einerseits, bewegliche Sachen andererseits.
Gefälligkeitsschäden
Hilfe unter Nachbarinnen, Nachbarn und Freundinnen gehört zum Alltag. Gerade dort entstehen Missverständnisse über Haftung und Versicherung. Ein kurzer Blick in die Bedingungen vor dem Umzugstag spart späteren Streit.
Sie helfen auf Wunsch beim Umzug und lassen einen Fernseher fallen. Im Versicherungsjargon heißen diese Missgeschicke Gefälligkeitsschäden. Laut Erläuterung der Verbraucherzentrale gilt: Wenn Sie anderen auf deren Wunsch helfen und dabei einen Schaden durch einfache Fahrlässigkeit verursachen, sind Sie im Allgemeinen nicht zum Schadenersatz verpflichtet.
Dennoch entstehen in der Praxis Forderungen. Manche Geschädigte erwarten Ersatz trotz der rechtlichen Einordnung. Der Versicherer prüft dann, ob der Vertrag Gefälligkeitsschäden einschließt und ob eine Ersatzpflicht überhaupt besteht. Klären Sie den Versicherungsschutz vor solchen Hilfen und sprechen Sie die Risiken offen an.
Eine Klausel zu Gefälligkeitsschäden kann den Streit entschärfen, wenn der Versicherer trotz fehlender gesetzlicher Pflicht reguliert. Höhe und Reichweite dieser Klausel stehen in den Bedingungen. Unter den sinnvollen Erweiterungen und Mindeststandards führt die Verbraucherzentrale diesen Punkt auf.
Deliktunfähige Kinder nach § 828 BGB
Familien brauchen bei Kinderschäden Klarheit. Das Gesetz setzt Altersgrenzen. Der Versicherungsvertrag entscheidet zusätzlich, ob er Schäden deliktunfähiger Kinder trotz fehlender Kindeshaftung reguliert.
Die Haftung von Kindern regelt § 828 BGB. Der Gesetzeswortlaut nennt klare Altersgrenzen. Wörtlich gilt nach § 828 Absatz 1 BGB: „Wer nicht das siebente Lebensjahr vollendet hat, ist für einen Schaden, den er einem anderen zufügt, nicht verantwortlich.“ (gesetze-im-internet.de, Zugriff 2026-10-28).
Laut § 828 Abs. 2 BGB gilt bei Unfällen mit Kraftfahrzeug, Schienenbahn oder Schwebebahn eine höhere Grenze: verantwortlich ist danach nicht, wer das siebente, aber nicht das zehnte Lebensjahr vollendet hat – außer bei vorsätzlicher Herbeiführung (gesetze-im-internet.de, Zugriff 2026-10-28).
Darüber hinaus knüpft § 828 Abs. 3 BGB an die Einsicht an: Bis zur Vollendung des 18. Lebensjahres fehlt die Verantwortlichkeit, wenn die zur Erkenntnis der Verantwortlichkeit erforderliche Einsicht fehlt und Absätze 1 sowie 2 nicht greifen (gesetze-im-internet.de, Zugriff 2026-10-28).
Haben Eltern ihre Aufsichtspflicht nicht vernachlässigt und ist das Kind deliktunfähig, bleibt der Geschädigte laut Verbraucherzentrale oft ohne Ersatz vom Kind. Deshalb bieten zahlreiche Tarife eine Erweiterung für Schäden deliktunfähiger Kinder. Ob die Erweiterung vorgesehen ist und welche Grenzen gelten, lesen Sie in den Bedingungen nach.
Elternhaftung wegen Aufsichtspflichtverletzung bleibt ein eigener Prüfungspunkt. Zum Alltag der Privathaftpflicht zählt laut BaFin auch der Umgang mit Kindern im Haushalt. Details und Ausnahmen regeln Gesetz und Vertrag, nicht pauschale Faustregeln.
Schlüsselverlust
Schlüsselverlust wirkt klein, kann aber teuer werden. In Mehrfamilienhäusern betrifft ein verlorener Generalschlüssel oft die gesamte Schließanlage. Dann steigen die Kosten schnell über den Wert eines einzelnen Schlüssels hinaus.
Verlieren Sie den Schlüssel zur Mietwohnung, kann der Vermieter den Austausch von Schloss oder Schließanlage verlangen. Die Kosten können hoch liegen, besonders bei zentralen Anlagen. Fremde private Wohnungsschlüssel und berufliche Schlüssel gehören laut Verbraucherzentrale zum Mindeststandard einer guten Privathaftpflicht.
Eigene Schlüssel zum Eigenheim fallen typischerweise nicht darunter. Fremde Schlüssel – etwa der Mietwohnung, des Büros oder einer Gemeinschaftsanlage – sind der eigentliche Anknüpfungspunkt. Welche Schlüssel Ihr Vertrag erfasst und welche Kostenarten er ersetzt, steht in den Klauseln zu Schlüsselverlust.
Die Checkliste der Verbraucherzentrale betont denselben Punkt: Die private Haftpflicht sollte zahlen, wenn Sie den Schlüssel verlieren und Schäden in der gemieteten Wohnung entstehen. Den Verlust melden Sie frühzeitig. Sprechen Sie den Fall mit dem Versicherer ab, bevor Sie einen teuren Austausch beauftragen.
Auslandsschutz
Reisen, Auslandsstudium und längere Aufenthalte erhöhen das Risiko, dass ein Schaden außerhalb Deutschlands entsteht. Dann entscheidet nicht nur das Haftungsrecht vor Ort, sondern auch die räumliche Geltung Ihres Vertrags.
Weltweite Geltung der privaten Haftpflichtversicherung fordert die Verbraucherzentrale im Mindeststandard. Voraussetzung ist in der Regel, dass der Auslandsaufenthalt nicht länger als ein Jahr dauert. Innerhalb der Europäischen Union sollte der Aufenthalt ohne zeitliche Begrenzung versichert sein.
Kurzreisen und Urlaub fallen oft unter den weltweiten Schutz. Längere Aufenthalte, Au-pair-Jahre oder Studienzeiten im Ausland brauchen einen gezielten Blick in die Bedingungen. Zeitgrenzen, Ausschlüsse und Meldepflichten können den Schutz beenden oder einschränken.
Vor einem längeren Auslandsaufenthalt zählen vier Fragen: Gilt der Vertrag weltweit? Wie lange? Gelten in der EU andere Fristen? Ist eine Anzeige beim Versicherer nötig? Die Antworten stehen in Ihren Unterlagen, nicht in allgemeinen Übersichten. Schadenfälle im Ausland können ausländisches Recht und örtliche Behördenverfahren auslösen. Trotzdem steuert Ihr Versicherer die Abwehr nach dem deutschen Vertrag, soweit die räumliche Geltung greift. Bewahren Sie Belege, Polizeiberichte und Übersetzungen auf und melden Sie den Fall unverzüglich.
Forderungsausfall
Sie sind Geschädigte oder Geschädigter und der Schädiger kann nicht zahlen. Dann hilft die klassische Haftpflichtrolle Ihrer Police zunächst nicht – es sei denn, Ihr Vertrag enthält eine Forderungsausfalldeckung.
Forderungsausfalldeckung greift, wenn Ihnen eine andere Person einen Schaden zufügt, diese Person nicht haftpflichtversichert ist und den Schaden nicht selbst bezahlen kann. Dann kann Ihre eigene Privathaftpflicht – soweit vereinbart – den Ausfall übernehmen. Die Empfehlung der Verbraucherzentrale nennt eine Forderungsausfalldeckung bis zu 10 Millionen Euro als Mindeststandard.
Ohne diese Vereinbarung tragen Sie das Risiko, dass ein berechtiger Anspruch gegen den Schädiger wirtschaftlich leerläuft. Die Deckung ist keine automatische Pflichtleistung jeder Police. Im Versicherungsschein prüfen Sie, ob Forderungsausfall eingeschlossen ist und welche Voraussetzungen gelten – etwa Titulierung oder Insolvenz des Schädigers.
Die Höhe der Deckung und die Verfahrensschritte stehen in den Bedingungen. So ordnen Sie den Baustein klar ein, bevor ein Schadenfall den Zeitdruck erhöht. Die Angaben der Verbraucherzentrale dienen als Prüfleiste, nicht als Ersatz für Ihren Vertragstext. Prüfen Sie auch, ob der Baustein Personen- und Sachschäden erfasst und welche Wartezeiten oder Nachweispflichten der Versicherer verlangt. Falsche Erwartungen im Ernstfall lassen sich so vermeiden.
Beitrag und Selbstbeteiligung
Beitrag und Leistung gehören zusammen. Ein niedriger Beitrag ohne passende Bausteine kann im Schadenfall teuer werden. Deshalb lohnt der Vergleich entlang klarer Kriterien statt allein über den Preis.
Beitragshöhe hängt laut BaFin von Faktoren wie Personenkreis und Deckungssumme ab. Ein Preisvergleich lohnt sich. Der Umfang des Versicherungsschutzes zählt dabei mindestens genauso stark wie der Beitrag. Günstige Beiträge allein sagen wenig über den Schutz im Schadenfall.
Eine Selbstbeteiligung kann den Beitrag senken. Das schreibt die BaFin ausdrücklich. Ergänzend stellt die Verbraucherzentrale fest: Die Ersparnis fällt oft gering aus. Deshalb rät sie in vielen Fällen, auf eine Selbstbeteiligung zu verzichten, wenn die Beitragsdifferenz klein bleibt. Ob das für Sie passt, hängt von Ihrer Risikobereitschaft und vom konkreten Angebot ab.
Weitere Faktoren beeinflussen den Beitrag: Single- oder Familientarif, Zahlungsweise und gewählte Leistungsbausteine. Nach Hinweis der Verbraucherzentrale ist die jährliche Zahlung oft günstiger als Monatsraten. Konkrete Euro-Beiträge hängen vom Anbieter und Tarif ab und gehören nicht in eine allgemeine Leistungseinordnung ohne aktuellen Tarifbeleg. Vergleichen Sie daher zuerst Deckungssumme, Bausteine und Ausschlüsse. Erst danach ordnen Sie den Beitrag ein. So vermeiden Sie, dass ein scheinbar günstiger Tarif im Schadenfall Lücken lässt. Notieren Sie offene Fragen zum Personenkreis und zur Deckungssumme, bevor Sie ein Angebot annehmen.
BaFin weist darauf hin, dass Kosten der Haftpflichtversicherung unter Umständen in der Steuererklärung absetzbar sein können. Die steuerliche Absetzbarkeit klären Sie mit einer Steuerberatung – nicht anhand dieses Ratgebers.
Was Sie im Schadensfall tun sollten
Im Versicherungsfall sind die relevanten Umstände nach § 104 VVG gegenüber dem Versicherer anzeigepflichtig. Ohne Abstimmung sollten Sie Forderungen nicht anerkennen oder erfüllen, soweit Vertrag und Gesetz das vorsehen. Die Folgen der Herbeiführung des Versicherungsfalls regelt § 103 VVG. Vorsätzliches Handeln kann den Versicherungsschutz entfallen lassen.
Sinnvolle Schritte in der Praxis:
- Sichern Sie Beweise: Fotos vom Schadenort, Zeugenkontakte und eine kurze, sachliche Beschreibung des Ablaufs.
- Melden Sie den Schaden Ihrem Versicherer so bald wie möglich und vollständig – inklusive bekannter Forderungen der Gegenseite.
- Geben Sie keine voreilige Schuldanerkenntnis ab und leisten Sie keine Zahlung ohne Rücksprache mit dem Versicherer.
- Leiten Sie Schreiben der Gegenseite oder deren Versicherers unverzüglich weiter und halten Sie Fristen im Blick.
- Unterlagen zeigen, welche Mitwirkungspflichten gelten und ob der Versicherer die Abwehr übernimmt.
Diese Schritte ersetzen keine individuelle Beratung. Sie orientieren sich an den gesetzlichen Anzeige- und Mitwirkungspflichten und an den Hinweisen von BaFin und Verbraucherzentrale zur privaten Haftpflicht.
Mitversicherte Personen und Einordnung
Im Versicherungsschein steht, welche Personen mitversichert sind – etwa Ehepartnerinnen und Ehepartner oder Kinder in Ausbildung. Dort lesen Sie nach, welche Personenkreise Ihr Vertrag nennt und wann der Schutz endet. Zieht ein Familienmitglied aus, rät die BaFin ausdrücklich, den Vertrag zu prüfen. Wechseln Sie den Familienstand oder ziehen erwachsene Kinder aus, passen Sie den Versicherungsschutz gezielt an.
Im Familientarif kann der Schutz auf weitere Personen erweitert sein; im Single-Tarif gilt er enger. Welche Variante vorliegt, steht in Ihrem Versicherungsschein – nicht in allgemeinen Übersichten. Bei Unsicherheit fragen Sie Ihren Versicherer oder eine unabhängige Beratungsstelle.
Leistungsbeschreibungen und Filterhilfen finden Sie auf der Seite Privathaftpflicht vergleichen. Der dortige Rechner sortiert nach Ihren Angaben Angebote eines Vergleichspartners. Bedingungen und Beratung ersetzt der Rechner nicht. Zusätzlich helfen die Hinweise der Verbraucherzentrale zur privaten Haftpflichtversicherung.
Checkliste für den Vertragsvergleich
Ein systematischer Vertragsvergleich spart spätere Überraschungen. Listen Sie offene Punkte und haken Sie sie an den Bedingungen ab. So erkennen Sie Lücken, bevor ein Schaden eintritt.
Nutzen Sie die folgende Liste als Prüfleiste für die Leistungen der Privathaftpflicht beim Lesen von Angebot und Bedingungen. Sie ersetzt keinen individuellen Vergleich und keine Beratung. Die Punkte orientieren sich an den Mindeststandards und Hinweisen von Verbraucherzentrale und BaFin.
- Deckungssumme für Personen-, Sach- und Vermögensschäden klar benannt und für schwere Personenschäden ausreichend bemessen.
- Einschluss von Schäden an der Mietsache (Räume/Gebäude) geprüft; Grenzen und Ausschlüsse notiert.
- Schlüsselverlust fremder privater und – falls nötig – beruflicher Schlüssel geregelt.
- Auslandsschutz: weltweite Geltung, Zeitgrenzen und EU-Sonderregeln geprüft.
- Forderungsausfalldeckung vorhanden und Voraussetzungen verstanden.
- Gefälligkeitsschäden und deliktunfähige Kinder: Klauseln und Grenzen gelesen.
- Ausschlüsse zu Vorsatz, Kfz, Beruf/Gewerbe und Tierhalterhaftung eingeordnet.
- Personenkreis und Endzeitpunkte (Auszug, Ausbildungsende) geprüft.
- Selbstbeteiligung und Zahlungsweise gegen den Leistungsbedarf abgewogen.
- Produktinformationsblatt und Allgemeine Versicherungsbedingungen vollständig vorliegen.
Achten Sie beim Lesen der Police vor allem auf drei Punkte: die Höhe der Deckungssumme, die genaue Beschreibung mitversicherter Personen und die Liste der Ausschlüsse. Eine ausreichend hohe Versicherungssumme empfiehlt die BaFin ausdrücklich, weil schwere Personenschäden das Privatvermögen belasten können, sobald die Summe ausgeschöpft ist.
Hinweis: Die Angaben dienen Ihrer allgemeinen Information zur privaten Haftpflichtversicherung. Sie enthalten weder Versicherungsberatung noch Rechtsberatung und keine Empfehlung für ein bestimmtes Produkt, einen bestimmten Anbieter oder Vertrag. Den Abschluss und alle vertraglichen Schritte treffen Sie selbst – in Abstimmung mit einer unabhängigen Beratungsstelle.
Häufige Fragen zur Privathaftpflicht
Welche Schäden gehören typischerweise dazu?
Gibt es eine gesetzliche Obergrenze für Ihre Haftung?
Was leistet der Versicherer nach § 100 VVG?
Müssen Sie eine Privathaftpflicht abschließen?
Wann greift die Privathaftpflicht nicht?
Ersetzt die Einordnung den Tarifvergleich?
Was sind Mietsachschäden in der Privathaftpflicht?
Haften kleine Kinder nach § 828 BGB selbst?
Was bringt der Schutz bei Forderungsausfall?
Quellen und Referenzen
- § 823 BGB Schadensersatzpflichtgesetze-im-internet.deZugriff 2026-10-28
- § 828 BGB Minderjährigegesetze-im-internet.deZugriff 2026-10-28
- § 100 VVG Leistung des Versicherersgesetze-im-internet.deZugriff 2026-10-28
- § 103 VVG Herbeiführung des Versicherungsfallesgesetze-im-internet.deZugriff 2026-10-28
- § 104 VVG Anzeigepflicht des Versicherungsnehmersgesetze-im-internet.deZugriff 2026-10-28
- BaFin: Haftpflichtversicherungbafin.deZugriff 2026-10-28
- Verbraucherzentrale: Private Haftpflichtversicherungverbraucherzentrale.deZugriff 2026-10-28
- Verbraucherzentrale: Checkliste Versicherungverbraucherzentrale.deZugriff 2026-10-28
- Tarifly: Privathaftpflicht-Vergleichtarifly.deZugriff 2026-10-28
- Tarifly: Hundehaftpflicht-Vergleichtarifly.deZugriff 2026-10-28
- Tarifly: Hausratversicherung-Vergleichtarifly.deZugriff 2026-10-28