Kreditkarten vergleichen
Ohne Bank- oder Produktempfehlung vergleichen Sie hier Kreditkarten. Mit dem Rechner ordnen Sie Angebote nach Abrechnungsmodell und Bedingungen ein. Institute, Kartennamen, Ranglisten und Konditionszahlen nennt die Seite bewusst nicht. Als Einstieg hilft der Rechner; er ersetzt weder Vertragsunterlagen noch Entgeltinformation und ist keine Finanzberatung. Endgültige Leistungen und Konditionen stehen nur in den Unterlagen Ihres Instituts. Für Ihre persönliche Entscheidung wenden Sie sich an eine unabhängige Beratungsstelle oder an Ihr Kreditinstitut.
- Prüfpunkte zu Charge, Revolving, Debit und Prepaid ohne Bankempfehlung
- Vergleichspartner-Rechner mit Filtern für Ihre Angaben

Anzeige
Wenn Sie über diesen Link oder diesen Rechner einen Vertrag abschließen, erhält Tarifly unter Umständen eine Vergütung vom Anbieter. Die Auswahl treffen Sie selbst; unsere Inhalte bleiben davon unabhängig. Die Ergebnisse im Rechner stammen vom Betreiber des Rechners. Tarifly wählt keinen Eintrag aus, bewertet keinen Eintrag und gibt keine Empfehlung ab. Details: So vergleichen wir und Unsere Partner.
Kreditkarte-Vergleich

Rechtliche Hinweise: Der kostenlose Vergleich bietet keinen kompletten Marktüberblick und finanziert sich über Provisionen, die wir bei Produktabschlüssen erhalten.
10 Ergebnisse – so sortieren wir
Hauptrankingfaktor ist das Gesamtergebnis, welches anhand der Filtereinstellungen und den jeweiligen Produktkonditionen berechnet wird. Die Listung beginnt mit den größten Erträgen und endet mit den höchsten Kosten. Bei ertrags-/kostengleichen Produkten wird zusätzlich die Abschlussquote berücksichtigt. D. h. Produkte, die im Verhältnis zu den Aufrufen hier öfter gewählt werden, sind höher platziert.
- Bestes Ergebnis


gebührenfrei.de
Mastercard GOLD
- Kostenlose Kreditkarte
- Bargeld an 58000 Automaten
- flexible Ratenzahlung möglich
Zahlungsart Credit
Mit dieser Zahlungsart ist eine Teilrückzahlung der genutzten Kartensumme möglich.
- Jahresgebühr0,00 €
- Bargeld abheben0,00 %
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 24,95 % p. a.
- Haftung bei Verlust
- 50,00 €
Bezahlung mit der Kreditkarte (Mastercard)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 0,00 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- kostenlos
- innerhalb Euro Währungsraum
- kostenlos
- außerhalb Euro Währungsraum
- kostenlos
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
- Abheben im Ausland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Teilzahlung
- Kontaktlos bezahlen
- nein
- Partnerkarte
- nein
- Bonuspunkte
- nein
- Cashback
- nein
- Lounge-Zugang
- nein
- 24-Stunden-Hotline
- ja Beistandsleistungen bei medizinischen Notfällen während der Reise
- Dokumentenservice
- nein
- Rabatt Mietwagen
- ja 5 % Rückvergütung bei Mietwagen.de
- Rabatt Hotel
- nein
- Rabatt Reisen
- ja 5 % Rabatt auf Reisebuchungen bei der Urlaubsplus GmbH inkl. Bestpreisgarantie
- Rabatt Tanken
- nein
- Hotelreservierung
- nein
- Flugreservierung
- nein
- Ticketreservierung
- nein
- Auslands-Krankenversicherung
- ja abhängig vom Karteneinsatz, für Karteninhaber + drei Mitreisende bis zu 90 Tage gültig, Übernahme der Behandlungs- und Heilkosten inkl. Rücktransport bis 1 000 000 Euro, Übernahme der Rückführungskosten bis zu 3000 Euro, Krankenbesuch einer
- Reiserücktrittsversicherung
- ja abhängig vom Karteneinsatz, für Karteninhaber u. Familie oder bis zu 3 Mitreisende bis zu 90 Tage gültig, pro Versicherungsfall 3000 Euro mit einem Selbstbehalt von 20 %, mind. 100 Euro,
- Reiseunfallversicherung
- ja abhängig vom Karteneinsatz, nur für Karteninhaber bis 90 Tage gültig, bis zu 40 000 Euro bei Invalidität oder Unfalltod bei einem Selbstbehalt von 185 Euro
- Reisegepäckversicherung
- ja abhängig vom Karteneinsatz, für Karteninhaber und Familie bzw. bis zu 3 Mitreisende bis zu 90 Tage gültig. Gepäck: 2500 Euro bei einer Person, 3000 Euro gesamt bei mehreren Personen. Eigentum des Arbeitgebers: bis zu 1200 Euro, Bargeld: 350
- Autoschutzbrief
- nein
- Verkehrsmittel-Unfallversicherung
- nein
- Mietwagen-Rechtsschutz
- nein
- Mietwagen-Haftpflicht
- nein
- Mietwagen-Vollkasko
- nein
- Einkaufsversicherung
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- nein
- Kartenstufe
- Gold
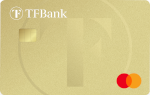

TF Bank
TF Mastercard Gold
- Kostenlose Kreditkarte
- flexible Ratenzahlung möglich
Zahlungsart Credit
Mit dieser Zahlungsart ist eine Teilrückzahlung der genutzten Kartensumme möglich.
- Jahresgebühr0,00 €
- Bargeld abheben1,75 %
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 25,09 % p. a.
- Haftung bei Verlust
- 50,00 €
Bezahlung mit der Kreditkarte (Mastercard)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 0,00 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- 1,75 %
- innerhalb Euro Währungsraum
- 1,75 %
- außerhalb Euro Währungsraum
- 1,75 %
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Teilzahlung
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Bonuspunkte
- nein
- Cashback
- nein
- Lounge-Zugang
- nein
- 24-Stunden-Hotline
- ja
- Dokumentenservice
- nein
- Rabatt Mietwagen
- ja 5 Prozent Cashback bei Mietwagenbuchungen über die Buchungsmaske der TF Bank bei Bezahlung mit der TF Mastercard Gold.
- Rabatt Hotel
- nein
- Rabatt Reisen
- ja 5 Prozent Cashback auf Reisebuchungen im Reiseportal der TF Bank mit der TF Mastercard Gold.
- Rabatt Tanken
- nein
- Hotelreservierung
- nein
- Flugreservierung
- nein
- Ticketreservierung
- nein
- Auslands-Krankenversicherung
- ja Voraussetzung ist die Zahlung der Reise per Kreditkarte, Versicherungsschutz wird für die Dauer von 90 Tagen gewährt. Bei Fahrt mit Privat-Pkw müssen mindestens 50% der Gesamtreisekosten wie Unterkunft- oder Fahrkosten, vor der Reise mit de
- Reiserücktrittsversicherung
- ja Voraussetzung ist die Zahlung der Reise per Kreditkarte. Die maximale Versicherungsleistung beträgt je Reise 3.000 Euro, die Selbstbeteiligung beträgt 20% der versicherten Stornierungskosten, mindestens 100 Euro pro Schadenfall und pro Pers
- Reiseunfallversicherung
- ja Voraussetzung ist die Zahlung der Reise per Kreditkarte. Der Versicherer zahlt für Unfallinvalidität eines Erwachsenen bis zur Vollendung des 67. Lebensjahres 40.000 Euro; für Unfalltod eines Erwachsenen 40.000 Euro; für Unfalltod eines Kin
- Reisegepäckversicherung
- ja Voraussetzung ist die Zahlung der Reise per Kreditkarte. Bei verspätet eintreffendem Gepäck wird gegen Quittung bis zu einer Gesamtobergrenze in Höhe von 1.200 Euro insgesamt für alle versicherten Personen Ersatz geleistet. Die Verspätung m
- Autoschutzbrief
- nein
- Verkehrsmittel-Unfallversicherung
- nein
- Mietwagen-Rechtsschutz
- nein
- Mietwagen-Haftpflicht
- nein
- Mietwagen-Vollkasko
- nein
- Einkaufsversicherung
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- nein
- Kartenstufe
- Gold
Bank Norwegian
Kreditkarte
- Kostenlose Kreditkarte
- Bargeld an 58000 Automaten
- flexible Ratenzahlung möglich
Zahlungsart Credit
Mit dieser Zahlungsart ist eine Teilrückzahlung der genutzten Kartensumme möglich.
- Jahresgebühr0,00 €
- Bargeld abheben0,00 %
pro Jahr0,00 €
Zum Anbieter15,00 € Bonus 15 Euro Willkommensbonus nach Ihrem ersten Einkauf innerhalb von 45 Tagen. Weitere Informationen auf der Webseite des Anbieters.
Berechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 19,55 % p. a.
- Haftung bei Verlust
- 1.000,00 €
Bezahlung mit der Kreditkarte (Visa)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 0,00 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- kostenlos
- innerhalb Euro Währungsraum
- kostenlos
- außerhalb Euro Währungsraum
- kostenlos
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
- Abheben im Ausland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Teilzahlung
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- nein
- Kartenstufe
- Standard
bunq
bunq Mastercard
- Kostenlose Kreditkarte
Zahlungsart Prepaid
Mit dieser Zahlungsart muss die Karte vor der Nutzung aufgeladen werden.
- Jahresgebühr0,00 €
- Bargeld abheben0,00 %, mind. 0,99 €
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 0,00 % p. a.
- Haftung bei Verlust
- 0,00 €
Bezahlung mit der Kreditkarte (Mastercard)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 0,50 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- 0,99 €
- innerhalb Euro Währungsraum
- 0,99 €
- außerhalb Euro Währungsraum
- 0,99 €
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Prepaid
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Bonuspunkte
- nein
- Cashback
- nein
- Lounge-Zugang
- nein
- 24-Stunden-Hotline
- nein
- Dokumentenservice
- nein
- Rabatt Mietwagen
- nein
- Rabatt Hotel
- nein
- Rabatt Reisen
- nein
- Rabatt Tanken
- nein
- Hotelreservierung
- nein
- Flugreservierung
- nein
- Ticketreservierung
- nein
- Auslands-Krankenversicherung
- nein
- Reiserücktrittsversicherung
- nein
- Reiseunfallversicherung
- nein
- Reisegepäckversicherung
- nein
- Autoschutzbrief
- nein
- Verkehrsmittel-Unfallversicherung
- nein
- Mietwagen-Rechtsschutz
- nein
- Mietwagen-Haftpflicht
- nein
- Mietwagen-Vollkasko
- nein
- Einkaufsversicherung
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- ja
- Kartenstufe
- Standard
Instabank
Instabank Kreditkarte
- Kostenlose Kreditkarte
- flexible Ratenzahlung möglich
Zahlungsart Credit
Mit dieser Zahlungsart ist eine Teilrückzahlung der genutzten Kartensumme möglich.
- Jahresgebühr0,00 €
- Bargeld abheben2,69 %
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 20,63 % p. a.
- Haftung bei Verlust
- 0,00 €
Bezahlung mit der Kreditkarte (Visa)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 2,69 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- 2,69 %
- innerhalb Euro Währungsraum
- 2,69 %
- außerhalb Euro Währungsraum
- 2,69 %
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Teilzahlung
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- nein
- Kartenstufe
- Standard

C24 Bank
Mastercard debit
- Kostenlose Kreditkarte
- Bargeld an 58000 Automaten
Zahlungsart Debit
Mit dieser Zahlungsart wird die genutzte Kartensumme direkt nach der Nutzung vom Konto abgezogen.
- Jahresgebühr0,00 €
- Bargeld abheben0,00 %
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 8,90 % p. a.
- Haftung bei Verlust
- 0,00 €
Bezahlung mit der Kreditkarte (Mastercard)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 0,00 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- kostenlos
- innerhalb Euro Währungsraum
- kostenlos
- außerhalb Euro Währungsraum
- kostenlos
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
- Abheben im Ausland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Sofortige Abbuchung
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Bonuspunkte
- nein
- Cashback
- nein
- Lounge-Zugang
- nein
- 24-Stunden-Hotline
- nein
- Dokumentenservice
- nein
- Rabatt Mietwagen
- nein
- Rabatt Hotel
- nein
- Rabatt Reisen
- nein
- Rabatt Tanken
- nein
- Hotelreservierung
- nein
- Flugreservierung
- nein
- Ticketreservierung
- nein
- Auslands-Krankenversicherung
- nein
- Reiserücktrittsversicherung
- nein
- Reiseunfallversicherung
- nein
- Reisegepäckversicherung
- nein
- Autoschutzbrief
- nein
- Verkehrsmittel-Unfallversicherung
- nein
- Mietwagen-Rechtsschutz
- nein
- Mietwagen-Haftpflicht
- nein
- Mietwagen-Vollkasko
- nein
- Einkaufsversicherung
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- ja
- Kartenstufe
- Standard


Bank DiMare Limited
Extrakarte
- Kostenlose Kreditkarte
- flexible Ratenzahlung möglich
Zahlungsart Credit
Mit dieser Zahlungsart ist eine Teilrückzahlung der genutzten Kartensumme möglich.
- Jahresgebühr0,00 €
- Bargeld abheben3,00 %, mind. 3,00 €
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 24,60 % p. a.
- Haftung bei Verlust
- 50,00 €
Bezahlung mit der Kreditkarte (Mastercard)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 2,99 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- 3,00 %, mind. 3,00 €
- innerhalb Euro Währungsraum
- 3,00 %, mind. 3,00 €
- außerhalb Euro Währungsraum
- 3,00 %, mind. 3,00 €
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Teilzahlung
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Bonuspunkte
- nein
- Cashback
- nein
- Lounge-Zugang
- nein
- 24-Stunden-Hotline
- nein
- Dokumentenservice
- nein
- Rabatt Mietwagen
- nein
- Rabatt Hotel
- nein
- Rabatt Reisen
- nein
- Rabatt Tanken
- nein
- Hotelreservierung
- nein
- Flugreservierung
- nein
- Ticketreservierung
- nein
- Auslands-Krankenversicherung
- nein
- Reiserücktrittsversicherung
- nein
- Reiseunfallversicherung
- nein
- Reisegepäckversicherung
- nein
- Autoschutzbrief
- nein
- Verkehrsmittel-Unfallversicherung
- nein
- Mietwagen-Rechtsschutz
- nein
- Mietwagen-Haftpflicht
- nein
- Mietwagen-Vollkasko
- nein
- Einkaufsversicherung
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- nein
- Kartenstufe
- Standard

Hanseatic Bank
GenialCard
- Kostenlose Kreditkarte
- flexible Ratenzahlung möglich
Zahlungsart Credit
Mit dieser Zahlungsart ist eine Teilrückzahlung der genutzten Kartensumme möglich.
- Jahresgebühr0,00 €
- Bargeld abheben0,00 %, mind. 3,95 €
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 19,92 % p. a.
- Haftung bei Verlust
- 0,00 €
Bezahlung mit der Kreditkarte (Visa)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 0,00 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- 3,95 €
- innerhalb Euro Währungsraum
- kostenlos
- außerhalb Euro Währungsraum
- kostenlos
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
- Abheben im Ausland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Teilzahlung
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Bonuspunkte
- nein
- Cashback
- ja Gutscheinportal mit 70 Partnershops namhafter Händler (u.a. Otto, Zalando, Adidas, Ikea, H&M, Amazon, Nintendo)
- Lounge-Zugang
- nein
- 24-Stunden-Hotline
- nein
- Dokumentenservice
- ja kostenpflichtig (30 Euro/Jahr), Verlust oder Diebstahl von Ausweispapieren oder Haustürschlüsseln bis 150 Euro. Außerdem hilft die Police SicherPortemonnaie bei Bargeld-Diebstahl mit bis zu 300 Euro, bei Sperrung und Neuausstellung der Kred
- Rabatt Mietwagen
- nein
- Rabatt Hotel
- nein
- Rabatt Reisen
- ja 5 % Rabatt auf Reisebuchungen bei urlaubsplus.de
- Rabatt Tanken
- nein
- Hotelreservierung
- nein
- Flugreservierung
- nein
- Ticketreservierung
- nein
- Auslands-Krankenversicherung
- nein
- Reiserücktrittsversicherung
- nein
- Reiseunfallversicherung
- nein
- Reisegepäckversicherung
- nein
- Autoschutzbrief
- nein
- Verkehrsmittel-Unfallversicherung
- nein
- Mietwagen-Rechtsschutz
- nein
- Mietwagen-Haftpflicht
- nein
- Mietwagen-Vollkasko
- nein
- Einkaufsversicherung
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- nein
- Kartenstufe
- Standard

Consors Finanz
Consors Finanz Mastercard
- Kostenlose Kreditkarte
- Bargeld an 58000 Automaten
- flexible Ratenzahlung möglich
Zahlungsart Credit
Mit dieser Zahlungsart ist eine Teilrückzahlung der genutzten Kartensumme möglich.
- Jahresgebühr0,00 €
- Bargeld abheben0,00 %, mind. 3,95 €
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 20,90 % p. a.
- Haftung bei Verlust
- 50,00 €
Bezahlung mit der Kreditkarte (Mastercard)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 0,00 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- 3,95 €
- innerhalb Euro Währungsraum
- 3,95 €
- außerhalb Euro Währungsraum
- 3,95 €
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
- Abheben im Ausland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Teilzahlung
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- nein
- Kartenstufe
- Standard
awa7
awa7® Visa Kreditkarte
- Kostenlose Kreditkarte
- Bargeld an 58000 Automaten
- flexible Ratenzahlung möglich
Zahlungsart Credit
Mit dieser Zahlungsart ist eine Teilrückzahlung der genutzten Kartensumme möglich.
- Jahresgebühr0,00 €
- Bargeld abheben0,00 %
pro Jahr0,00 €
Zum AnbieterBerechnete Konditionen
- Kreditkarte
- 0,00 €
- Gesamtkosten/-ertrag
- 0,00 € pro Jahr
Zinsinformation und Gebühren
- Zahlung im Ausland
- 0,00 %
- Guthabenzins
- 0,00 % p. a.
- Sollzins
- 21,96 % p. a.
- Haftung bei Verlust
- 0,00 €
Bezahlung mit der Kreditkarte (Visa)
- in Deutschland
- 0,00 %
- innerhalb Euro Währungsraum
- 0,00 %
- außerhalb Euro Währungsraum
- 0,00 %
Bargeld abheben mit der Kreditkarte
- in Deutschland
- kostenlos
- innerhalb Euro Währungsraum
- kostenlos
- außerhalb Euro Währungsraum
- kostenlos
Bargeld kostenlos abheben mit der Kreditkarte
- Abheben im Inland
- Keine kostenlosen Bargeldabhebungen
- Abheben im Ausland
- Keine kostenlosen Bargeldabhebungen
Leistungen & Sicherheit
- Zahlungsart
- Teilzahlung
- Kontaktlos bezahlen
- ja
- Partnerkarte
- nein
- Bonuspunkte
- nein
- Cashback
- ja Gutscheinportal mit 70 Partnershops namhafter Händler (u.a. Otto, Zalando, Adidas, Ikea, H&M, Amazon, Nintendo)
- Lounge-Zugang
- nein
- 24-Stunden-Hotline
- ja 24-Stunden-Notfall-Hotline bei Kartenverlust
- Dokumentenservice
- ja kostenpflichtig (30 Euro/Jahr), Verlust oder Diebstahl von Ausweispapieren oder Haustürschlüsseln bis 150 Euro. Außerdem hilft die Police SicherPortemonnaie bei Bargeld-Diebstahl mit bis zu 300 Euro, bei Sperrung und Neuausstellung der Kred
- Rabatt Mietwagen
- nein
- Rabatt Hotel
- nein
- Rabatt Reisen
- ja Mit der awa7 erhalten Sie 5 % Rabatt auf Reisebuchungen bei Nutzung des Reiseportals.
- Rabatt Tanken
- nein
- Hotelreservierung
- nein
- Flugreservierung
- nein
- Ticketreservierung
- nein
- Auslands-Krankenversicherung
- nein
- Reiserücktrittsversicherung
- nein
- Reiseunfallversicherung
- nein
- Reisegepäckversicherung
- nein
- Autoschutzbrief
- nein
- Verkehrsmittel-Unfallversicherung
- nein
- Mietwagen-Rechtsschutz
- nein
- Mietwagen-Haftpflicht
- nein
- Mietwagen-Vollkasko
- nein
- Einkaufsversicherung
- nein
- Umschuldung möglich
- nein
- Girokonto inklusive
- nein
- Kartenstufe
- Standard
Stand: 01.11.2026
Kreditkarten vergleichen: Abrechnungsmodelle und Sicherheit einordnen
So nutzen Sie den Vergleich auf dieser Seite. Tragen Sie Ihre Angaben in den Rechner ein und prüfen Sie die angezeigten Leistungen und Bedingungen selbst. Eine Anbieterliste oder Entgeltangaben liefert dieser Text nicht.
Kartenarten ohne Konditionszahlen
Abrechnungsmodelle: Charge, Revolving, Debit und Prepaid
Vor allem darin unterscheiden sich Zahlungskarten, wann und wie Umsätze Ihr Konto belasten. Aufsicht und Verbraucherschutz beschreiben die gängigen Modelle so:
Über einen Abrechnungszeitraum – oft einen Monat – sammeln Charge-Karten (häufig auch Delayed-Debit genannt) Umsätze und verlangen den Gesamtbetrag bei Fälligkeit in einer Summe. Bei pünktlicher Begleichung fallen laut BaFin keine Sollzinsen an; das Referenzkonto muss ausreichend gedeckt sein.
Eine Teilzahlung des offenen Betrags erlauben Revolving- oder „echte“ Kreditkarten. Der Rest bleibt als Kredit auf dem Kartenkonto und wird verzinst. Ausdrücklich warnt die Aufsicht vor diesem Modell: Teilzahlung kann Voreinstellung sein, die Rückzahlung zieht sich hin, und die Finanzierung kann teuer werden – konkrete Zinssätze und Beträge nennt dieser Beitrag nicht.
Unmittelbar oder zeitnah nach der Transaktion belasten Debitkarten das verknüpfte Konto. Einen klassischen Kreditrahmen für aufgeschobene Raten sehen sie typischerweise nicht vor. Auf Guthabenbasis funktionieren Prepaid-Karten: Sie laden Beträge vor und verfügen nur bis zur Höhe des Guthabens; ein Kredit entsteht nicht.
Allein in den Bedingungen steht, welche Variante Ihr Vertrag vorsieht und ob Sie zwischen Teil- und Vollzahlung wechseln können. Das Girokonto als Zahlungsverkehrskonto und damit verbundene Basiskonto-Rechte behandelt der Beitrag Girokonto vergleichen gesondert.
Risiken und Rechte
Teilzahlung, Bonitätsprüfung und Sicherheit
Laut BaFin ist die Teilzahlungsfunktion einer Revolving-Karte kein „kostenloser Aufschub“, sondern eine Kreditaufnahme auf dem Kartenkonto. Zahlen Sie nur den Mindestbetrag und lassen den Rest stehen, finanzieren Sie Umsätze über Monate. Prüfen Sie vor Abschluss, ob Teilzahlung voreingestellt ist und ob Sie auf Vollzahlung umstellen können. Konditionszahlen und Anbietervergleiche liefert diese Seite nicht.
In der Regel prüfen Institute vor Ausgabe einer Karte mit Kreditrahmen die Bonität. Dazu holen sie oft Auskünfte bei Auskunfteien wie der Schufa ein. Die Verbraucherzentrale erläutert: Die Schufa ist privatwirtschaftlich und speichert Vertrags- und Zahlungsinformationen für angeschlossene Unternehmen. Ob und unter welchen Voraussetzungen eine Karte ausgegeben wird, entscheidet allein Ihr Institut.
Nach Artikel 15 der Datenschutz-Grundverordnung (DSGVO) steht Ihnen gegenüber Auskunfteien ein Auskunftsrecht zu. Der Bundesbeauftragte für den Datenschutz und die Informationsfreiheit (BfDI) und die Verbraucherzentrale beschreiben die Selbstauskunft (Datenkopie): Sie erfahren gespeicherte Daten, Zwecke, Herkunft und Empfänger. Die Auskunft ist grundsätzlich unentgeltlich; bei exzessiven Anträgen dürfen Auskunfteien ein Entgelt verlangen oder die Bearbeitung ablehnen. Eine Berichtigung unrichtiger Speicherungen können Sie verlangen.
Nach den Vorgaben der BaFin (PSD2-Umsetzung) gilt für Kartenzahlungen und Online-Vorgänge die starke Kundenauthentifizierung (SCA). Bei Missbrauch regeln §§ 675u und 675v BGB die Haftung: Grundsätzlich trägt der Zahlungsdienstleister den Schaden nicht autorisierter Zahlungen; vor der Sperrmeldung kann eine begrenzte Eigenbeteiligung vereinbart sein. Vorsatz, grobe Fahrlässigkeit und Betrug können weitergehende Ansprüche auslösen. Beträge nennt dieser Text nicht; Details stehen in Gesetz und Vertrag.
Im Ausland und online funktionieren viele Karten. Ob Währungsumrechnung, Bargeldbezug oder regionale Sperren gelten, entnehmen Sie den Bedingungen – Gebühren und Wechselkurse listet diese Seite bewusst nicht auf.
Vertragsende und Grenzen der Seite
Kündigung und Abgrenzung
Unter anderem § 675h BGB gilt zum Vertragsende für Zahlungsdiensterahmenverträge zur Kündigung durch die Kundin oder den Kunden. Welche Form und welche Fristen gelten, entnehmen Sie Vertrag und Gesetz; pauschale Angaben für alle Institute nennt dieser Beitrag nicht. Sperren Sie die Karte bei Verlust oder Diebstahl unverzüglich über den Sperrannahmedienst Ihres Instituts.
Unter Girokonto vergleichen finden Sie das Girokonto und seine Basiskonto- sowie Wechselrechte. Mobilfunk-Prepaid-Angebote (anderer Intent) sind kein Thema dieser Seite. Verbraucherkreditregeln der §§ 491 ff. BGB können bei kreditähnlichen Kartenprodukten greifen; eine Einzelfallprüfung leistet dieser Text nicht.
Als allgemeine Verbraucherinformation zu Zahlungskarten ist dieser Beitrag gedacht. Finanzberatung, Anlageberatung und Produktempfehlungen für eine bestimmte Karte oder ein Institut liefert er nicht. Passgenauigkeit eines Angebots zu Ihrer Situation prüfen Sie selbst – gegebenenfalls mit einer unabhängigen Beratungsstelle oder Ihrem Kreditinstitut, nicht anhand dieser Seite.
Häufige Fragen beantwortet
FAQ: Kreditkarten
Worin unterscheiden sich Charge- und Revolving-Karten?
Monatsumsätze verlangt die Charge-Karte in der Regel als Gesamtsumme bei Fälligkeit. Bleibt die Begleichung pünktlich und vollständig, fallen laut BaFin keine Sollzinsen an – konkrete Beträge nennt dieser Text nicht. Revolving erlaubt Raten; der Rest bleibt verzinster Kredit auf dem Kartenkonto. Vor den Kosten der Teilzahlung warnt die Aufsicht ausdrücklich.
Was kennzeichnet Debit- und Prepaid-Karten?
Unmittelbare oder zeitnahe Kontobelastung prägt Debitkarten. Einen klassischen Kreditrahmen für aufgeschobene Raten sehen sie typischerweise nicht vor. Prepaid läuft auf Guthabenbasis: Sie laden Beträge vor und verfügen nur bis zur Höhe des Guthabens. Verbindlich bleiben allein Ihre Vertragsbedingungen.
Warum ist die Teilzahlung riskant?
Laut BaFin nehmen Sie damit einen Kredit auf dem Kartenkonto auf. Der offene Rest wird verzinst und kann sich über Monate hinziehen. Oft ist die Option voreingestellt. Prüfen Sie vor Abschluss, ob Sie auf Vollzahlung umstellen können; Zinssätze und Beträge listet diese Seite bewusst nicht.
Was bedeutet eine Schufa-Prüfung – und die Selbstauskunft?
Institute prüfen vor Kreditrahmen oft die Bonität über Auskunfteien wie die Schufa. Die Ausgabe entscheidet allein Ihr Institut. Eine Datenkopie können Sie nach Artikel 15 DSGVO verlangen; BfDI und Verbraucherzentrale beschreiben das Recht. Unrichtige Speicherungen lassen sich berichtigen.
Wie ist die Haftung bei Kartenmissbrauch geregelt?
§§ 675u und 675v BGB regeln die Haftung. Grundsätzlich trägt der Zahlungsdienstleister nicht autorisierte Zahlungen. Vor der Sperrmeldung kann eine begrenzte Eigenbeteiligung greifen. Vorsatz oder grobe Fahrlässigkeit ändern die Regeln – Beträge nennt dieser Text nicht. Sperren Sie die Karte bei Verlust unverzüglich.
Wie kündigen Sie eine Kreditkarte?
Unter anderem § 675h BGB gilt für Zahlungsdiensterahmenverträge. Vertrag und Gesetz legen Form und Fristen fest. Pauschale Angaben für alle Institute nennt dieser Beitrag nicht. Bei Verlust oder Diebstahl sperren Sie die Karte unverzüglich über den Sperrannahmedienst Ihres Instituts.
Nachweise und Links
Quellen
Alle Quellen wurden am 28.10.2026 aufgerufen.
- BaFin: Debitkarten und Kreditkarten
- BaFin: Echte Kreditkarten / Teilzahlung
- BaFin: Kreditkarten als Schuldenfalle
- BaFin: Starke Kundenauthentifizierung
- § 675f BGB Zahlungsdiensterahmenvertrag
- § 675h BGB Kündigung
- § 675u BGB Haftung des Zahlungsdienstleisters
- § 675v BGB Haftung bei missbräuchlicher Nutzung
- § 491 BGB Verbraucherdarlehensvertrag
- Verbraucherzentrale: Kreditkarte oder Debitkarte
- Verbraucherzentrale: Schufa-Eintrag
- Verbraucherzentrale: Scoring und Auskunft bei Schufa & Co.
- Verbraucherzentrale: Kreditkartenbetrug und Kontobetrug
- BfDI: FAQ Auskunfteien / Selbstauskunft Artikel 15 DSGVO
- BfDI: Auskunftsrecht der betroffenen Person
- Bundesbank: Unbarer Zahlungsverkehr
Hinweis zur Nutzung
Disclaimer
Hinweis: Dieser Beitrag dient Ihrer allgemeinen Information zu Kredit- und Zahlungskarten. Er ist keine Anlage-, Versicherungs-, Kredit- oder Rechtsberatung und keine Finanzberatung. Produkt-, Anbieter- und Vertragsempfehlungen enthält er nicht. Den Abschluss und alle Finanzentscheidungen treffen Sie selbst – gegebenenfalls mit einer unabhängigen Beratungsstelle oder Ihrem Kreditinstitut, nicht anhand dieser Seite. Konditionen, Zinsen und Entgelte entnehmen Sie ausschließlich den Unterlagen Ihres Instituts.