Zweitwagenregelung 2026: So wird das zweite Auto eingestuft

Mit der Zweitwagenregelung muss ein weiteres Fahrzeug im Haushalt nicht in der teuren Schadenfreiheitsklasse SF 0 starten. Üblich ist eine Sondereinstufung in SF 1/2. Manche Versicherer gehen unter strengeren Bedingungen bis zur SF-Klasse des Erstwagens. Dieser Ratgeber erklärt, welche Einstufungen es gibt und welche Voraussetzungen gelten. Außerdem geht es um die Pflichten, die mit einer verbesserten Regelung verbunden sind, und darum, worauf es beim Tarifvergleich für das zweite Auto ankommt.
Das Wichtigste in Kürze
- Eine gesetzliche Zweitwagenregelung gibt es nicht. Jeder Versicherer legt in seinen Bedingungen selbst fest, ob und wie er ein Zweitfahrzeug besser einstuft.
- Standard ist SF 1/2 statt SF 0. Voraussetzung ist meist, dass der Erstwagen mindestens in SF 1/2 eingestuft ist und beide Verträge auf dieselbe Person oder den Partner im selben Haushalt laufen.
- Verbesserte Regelungen reichen von SF 2 bis zur SF-Klasse des Erstwagens. Sie sind aber an Bedingungen wie ein Mindestalter oder einen festen Fahrerkreis geknüpft.
- Die Sondereinstufung ist ein Rabatt des Versicherers und kein eigener Schadenfreiheitsverlauf. Bei einem Wechsel kann sie entfallen.
- Fallen Voraussetzungen weg, muss das dem Versicherer gemeldet werden. Sonst drohen Rückstufung und Nachzahlung.
Was die Zweitwagenregelung bedeutet
Jedes zugelassene Fahrzeug braucht in Deutschland einen eigenen Vertrag, denn ohne Kfz-Haftpflichtversicherung darf kein Fahrzeug zugelassen werden. Teilkasko und Vollkasko sind dagegen freiwillig. Der Beitrag richtet sich vor allem nach der Schadenfreiheitsklasse: Der Schadenfreiheitsrabatt wächst mit jedem Jahr ohne regulierten Schaden, und der Beitrag sinkt entsprechend.
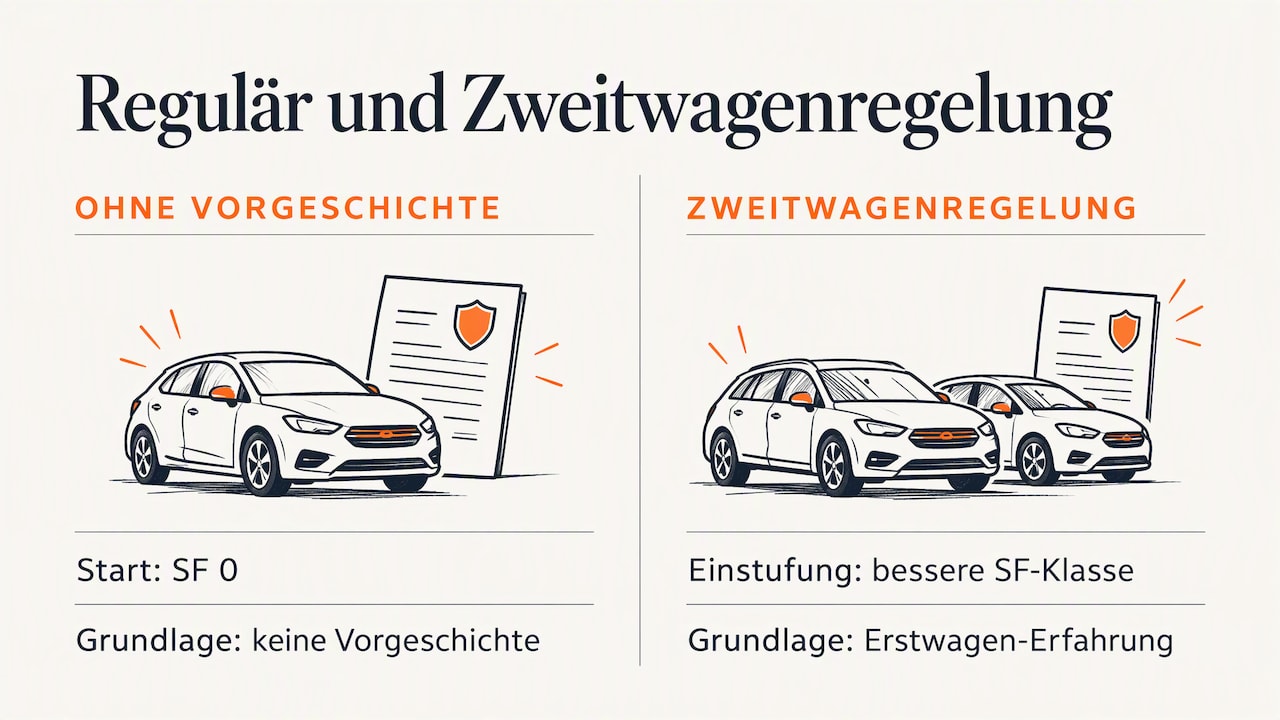
Ein neu versichertes Fahrzeug ohne Vorgeschichte würde regulär in SF 0 beginnen. Hier setzt die Zweitwagenregelung an. Sie ist eine Form der Sondereinstufung: Der Versicherer stuft einen Vertrag unter bestimmten Voraussetzungen in eine bessere Schadenfreiheitsklasse ein, als es der tatsächlichen Schadenfreiheit des Vertrags entspräche. Versicherer begründen das damit, dass der Versicherungsnehmer über den Erstwagen bereits Fahrerfahrung und schadenfreie Jahre nachweist. Das Risiko gilt deshalb als geringer.
Der Begriff ist dabei weiter gefasst, als er klingt. Nach der Definition der VHV ist eine Zweitwagenversicherung die Versicherung eines weiteren Fahrzeugs auf denselben Versicherungsnehmer oder dessen Partner in häuslicher Gemeinschaft. Gemeint sein können also auch das dritte oder vierte Fahrzeug im Haushalt. Erst- und Zweitwagen bleiben getrennte Verträge mit jeweils eigener SF-Klasse. Ein Unfall mit einem der Fahrzeuge führt nur bei diesem Vertrag zur Rückstufung.
Die Einstufungsstufen im Überblick
Wie günstig ein Versicherer das zweite Auto einstuft, hängt vom Tarif ab. In der Praxis lassen sich drei Stufen unterscheiden.
| Stufe | Typische Einstufung | Übliche Voraussetzungen |
|---|---|---|
| Reguläre Ersteinstufung | SF 0 | Keine Vorversicherung, keine Sonderregel |
| Standard-Zweitwagenregelung | SF 1/2 | Erstwagen mindestens in SF 1/2, gleicher Versicherungsnehmer oder Partner im Haushalt |
| Verbesserte Zweitwagenregelung | ab SF 2 bis zur SF-Klasse des Erstwagens | Zusätzliche Auflagen, etwa Mindestalter der Fahrer, fester Fahrerkreis, Erstwagen in höherer SF-Klasse |
Standard: SF 1/2 statt SF 0
Die einfache Regel ist bei vielen Anbietern ähnlich formuliert. Die VHV stuft ein Zweitfahrzeug im Normalfall in SF 1/2 ein, wenn der Erstwagen in der Kfz-Haftpflicht mindestens SF 1/2 hat und für beide Fahrzeuge derselbe Versicherungsnehmer eingetragen ist. Auch die Allianz nennt als Beispiel die Einstufung in SF 1/2 statt SF 0. Als übliche Voraussetzung gibt sie an, dass Erst- und Zweitwagen beim selben Anbieter versichert sind.
Verbessert: SF 2 bis SF-Klasse des Erstwagens
Darüber hinaus bieten einige Versicherer Sondereinstufungen an, die sich am Erstwagen orientieren. Nach Angaben der Allianz sind je nach Anbieter Einstufungen von SF 2 bis zur SF-Klasse des Erstwagens möglich. Die Württembergische weist darauf hin, dass das Zweitfahrzeug bei solchen Modellen nie einen höheren Rabatt als das Erstfahrzeug erhält. Stiftung Warentest beschreibt als Beispiel eine Regelung, bei der Zweitwagen und jedes weitere Fahrzeug sofort in SF 2 starten. Bedingung ist dort, dass der Erstwagen mindestens in SF 6 eingestuft ist und der Versicherungsnehmer den Wagen überwiegend privat nutzt.
Die Klassen und die zugehörigen Beitragssätze erklärt die SF-Klasse-Tabelle mit Einstufung und Beitrag. Dabei gilt: Die Prozentsätze je SF-Klasse unterscheiden sich von Versicherer zu Versicherer. Dieselbe Klasse kann bei zwei Anbietern also zu unterschiedlichen Beiträgen führen.
Voraussetzungen der Zweitwagenregelung
Da es keine gesetzliche Vorgabe gibt, unterscheiden sich die Bedingungen. Bestimmte Kriterien tauchen jedoch in fast allen Tarifen auf:
- Bestehender Erstvertrag: Auf den Versicherungsnehmer oder den Ehe- bzw. Lebenspartner im selben Haushalt ist bereits ein Fahrzeug versichert, meist mit mindestens SF 1/2.
- Gleicher Versicherer: Viele Anbieter gewähren die Regelung nur, wenn beide Fahrzeuge bei ihnen versichert sind.
- Art des Erstfahrzeugs: Nicht nur ein Pkw kann als Erstfahrzeug zählen. In den Einstufungsregeln der VHV werden auch Kraftrad, Trike, Quad, Leichtkraftrad oder Wohnmobil als Erstfahrzeug genannt.
- Fahrerkreis: Bei verbesserten Regelungen ist der Kreis der Fahrer häufig eingeschränkt, etwa auf den Versicherungsnehmer allein oder auf ihn und den Partner.
- Mindestalter und Führerscheinbesitz: Verbesserte Einstufungen setzen oft ein Mindestalter der Fahrer und eine bestimmte Dauer des Führerscheinbesitzes voraus.
- Nutzung: Verlangt wird in der Regel eine überwiegend private Nutzung.
Die Allianz weist ausdrücklich darauf hin, dass die günstigeren Sondereinstufungen nur unter strengeren Voraussetzungen wie Mindestalter oder festem Fahrerkreis angeboten werden. Bei der Auswahl zählt deshalb nicht allein die angebotene SF-Klasse. Entscheidend ist auch, ob die Auflagen zum tatsächlichen Alltag passen. Ein Tarif mit SF 2, der auch einen gelegentlichen Fahrer zulässt, kann im Ergebnis sinnvoller sein als eine höhere Einstufung mit einem Fahrerkreis, der sich im Alltag nicht einhalten lässt.
Typische Konstellationen im Haushalt
Paar mit zwei Autos
Das ist der häufigste Fall: Ein Partner hat seit Jahren einen schadenfreien Vertrag, und das zweite Auto wird auf denselben Versicherungsnehmer oder auf den Partner im gemeinsamen Haushalt angemeldet. Hier greift meist mindestens die Standardregelung. Wenn beide Partner älter sind als die Altersgrenzen in den Bedingungen, kommen oft auch verbesserte Einstufungen infrage.
Eltern und Fahranfänger
Für junge Fahrer ist die Zweitwagenregelung oft der wichtigste Hebel. Stiftung Warentest nennt die Möglichkeit, dass Eltern das Auto des Nachwuchses bei ihrem Versicherer als Zweitwagen anmelden. Verbesserte Regelungen setzen allerdings häufig ein Mindestalter aller Fahrer voraus. Für einen 18-jährigen Fahrer kommt deshalb oft nur die Standardeinstufung infrage. Weitere Ansätze für diese Gruppe beschreibt der Ratgeber zur Kfz-Versicherung für Fahranfänger.
Motorrad oder Wohnmobil als Erstfahrzeug
Ist bereits ein Motorrad oder ein Wohnmobil versichert, lässt sich je nach Versicherer auch darüber die Zweitwagenregelung nutzen. Das zeigen die oben genannten VHV-Einstufungsregeln. Ob ein Saisonkennzeichen am Erstfahrzeug die Einstufung beeinflusst, regeln die Bedingungen des jeweiligen Tarifs. Diese Frage sollte vor dem Vertragsabschluss geklärt werden.
Getrennte Haushalte und Firmenwagen
Schwieriger wird es, wenn die Fahrzeuge nicht zu einem gemeinsamen Haushalt gehören. Die Definition der VHV knüpft die Zweitwagenversicherung an denselben Versicherungsnehmer oder den Partner in häuslicher Gemeinschaft. Ein erwachsenes Kind mit eigener Wohnung in einer anderen Stadt erfüllt diese Voraussetzung in der Regel nicht, wenn es selbst Versicherungsnehmer werden soll. Möglich bleibt dann oft nur, dass ein Elternteil Versicherungsnehmer des zweiten Autos wird, sofern der Tarif einen passenden Fahrerkreis zulässt.
Ähnlich verhält es sich mit einem Dienstwagen. Ein Fahrzeug, das über den Arbeitgeber versichert ist, läuft nicht auf den privaten Versicherungsnehmer. Ob es als Erstfahrzeug für eine private Zweitwagenregelung anerkannt wird, ist deshalb fraglich. Im Zweifel klärt eine schriftliche Anfrage beim Versicherer, welche Vorverträge anerkannt werden.
Sondereinstufung ist kein eigener Schadenfreiheitsverlauf
Ein Punkt wird häufig erst beim Versichererwechsel sichtbar. Bei der Übertragung einer SF-Klasse wird nach den Antragsunterlagen der VHV nur der Schadenfreiheitsverlauf übertragen, nicht die Prozente, weil jeder Versicherer eigene SF-Staffeln festlegt. Vorteile aus einer Sondereinstufung gehen dabei in der Regel verloren. Ein Zweitwagen, der dank Zweitwagenregelung in SF 2 gestartet ist, nimmt diese Klasse also nicht automatisch zum neuen Anbieter mit. Dort zählt die Zahl der Jahre, die mit diesem Vertrag tatsächlich schadenfrei gefahren wurden.
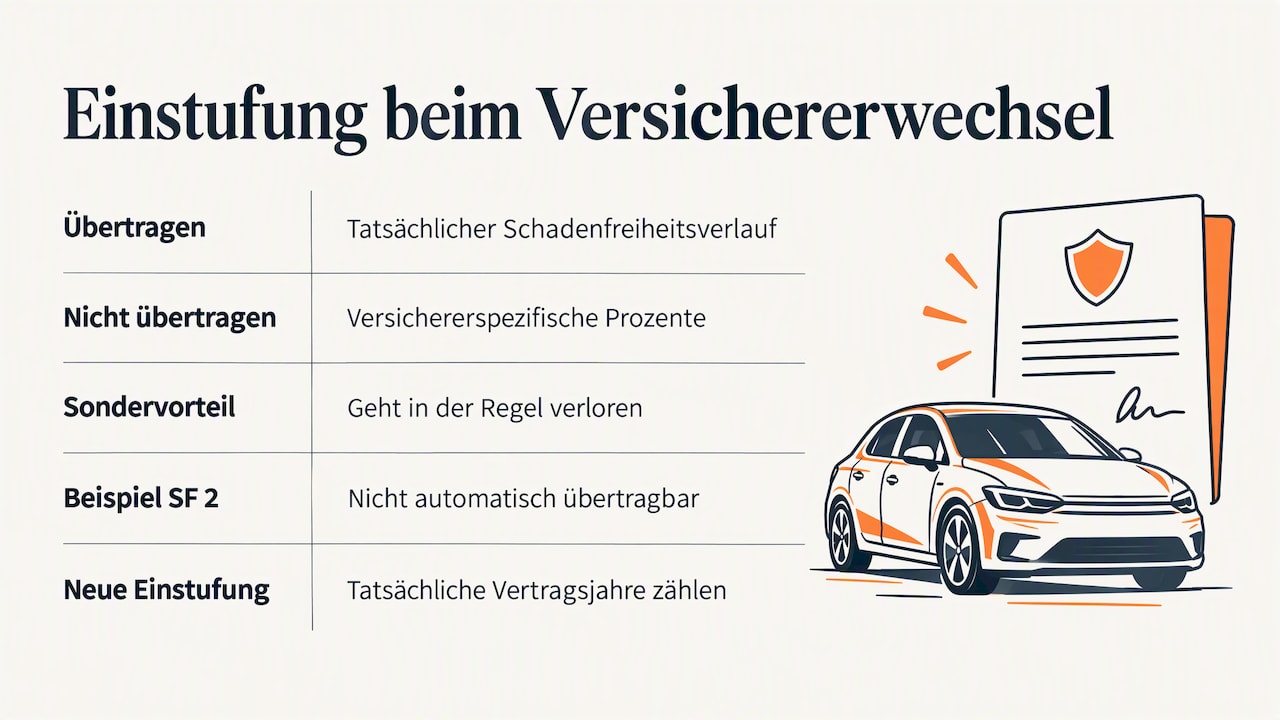
Bei Unsicherheit über den eigenen Status sollte der aktuelle Versicherer gefragt werden, ob die Einstufung auf echter Schadenfreiheit oder auf einer Sonderregel beruht. Die BaFin-Informationen zur Sondereinstufung erläutern den Unterschied. Vor einer fristgerechten Kündigung der Kfz-Versicherung lohnt es sich deshalb, den neuen Beitrag mit der Einstufung zu berechnen, die der neue Anbieter tatsächlich vergibt.
Auch die Übertragung schadenfreier Jahre innerhalb der Familie hat Grenzen. Die Württembergische erläutert, dass nur so viele schadenfreie Jahre übertragen werden können, wie der Empfänger tatsächliche Fahrpraxis vorweisen kann. Überschüssige Jahre verfallen. Die Grundlagen dazu fasst der Ratgeber zur Schadenfreiheitsklasse zusammen.
Pflichten, Rückstufung und Schadenfall
Eine verbesserte Zweitwagenregelung ist an Bedingungen geknüpft, die während der gesamten Vertragslaufzeit gelten. Ändert sich etwas, muss das dem Versicherer gemeldet werden, etwa wenn ein jüngerer Fahrer hinzukommt, der Partner auszieht oder der Erstwagen abgemeldet wird. Die Lippische beschreibt in ihren Hinweisen zur verbesserten Zweitwagenregelung, welche Voraussetzungen erfüllt sein müssen. Bleibt eine Änderung ungemeldet, kann der Zweitwagen in die reguläre, meist schlechtere Klasse zurückgestuft werden. Je nach Bedingungen kommen Nachzahlungen hinzu.
Im Schadenfall gilt für den Zweitwagen dasselbe wie für jeden anderen Vertrag. Die Rückstufung trifft nur den Vertrag, über den der Schaden reguliert wurde, denn Erst- und Zweitwagen werden unabhängig voneinander eingestuft. Bei einem Unfall mit Fremdbeteiligung stellen sich zudem praktische Fragen, etwa wer nach einem Unfall die Abschleppkosten trägt und welche Positionen erstattungsfähig sind. Ob für den Zweitwagen zusätzlich Teil- oder Vollkasko sinnvoll ist, hängt von Fahrzeugwert und Alter ab. Die Unterschiede zeigt der Vergleich Teilkasko oder Vollkasko.
Zweitwagenregelung im Tarifvergleich prüfen
Die angebotene Einstufung ist ein wichtiger, aber nicht der einzige Faktor für den Beitrag. Für einen belastbaren Vergleich empfiehlt sich folgendes Vorgehen:
- Unterlagen bereitlegen: Versicherungsschein des Erstwagens mit aktueller SF-Klasse, Fahrzeugdaten des Zweitwagens und Angaben zu allen Fahrern.
- Fahrerkreis realistisch angeben: Nur Fahrer ausschließen, die das Auto tatsächlich nicht nutzen.
- Einstufung je Angebot prüfen: Welche SF-Klasse vergibt der Tarif für das Zweitfahrzeug, und unter welchen Bedingungen?
- Gesamtbeitrag vergleichen: Gilt die Zweitwagenregelung nur beim gleichen Anbieter, kann sich der Wechsel beider Verträge lohnen.
- Bedingungen dokumentieren: Die Auflagen der Sondereinstufung notieren, damit spätere Änderungen rechtzeitig gemeldet werden.
Im Kfz-Versicherungsvergleich von Tarifly lassen sich Fahrzeug-, Fahrer- und Vertragsdaten eingeben. Das Ergebnis sind zugeschnittene Angebote seriöser Anbieter mit klar aufgeschlüsselten Kosten. Die Nutzung ist kostenlos. Hinweise zur Eingabe der Einstufung beim zweiten Auto bietet die Seite zur Kfz-Versicherung für den Zweitwagen. Weitere Ansatzpunkte zum Sparen sammelt der Beitrag zur günstigen Kfz-Versicherung 2026.
Einschätzung der Tarifly-Redaktion
Aus unserer Arbeit mit Tarifvergleichen sehen wir bei der Zweitwagenregelung vor allem ein Muster: Die angezeigte SF-Klasse wird schnell zum einzigen Entscheidungskriterium. Eine hohe Sondereinstufung ist jedoch nur so viel wert wie die Bedingungen, an die sie geknüpft ist. Ist der Fahrerkreis eng begrenzt und fährt im Alltag doch einmal das volljährige Kind oder ein Bekannter, kann der Vorteil verloren gehen.
Wir empfehlen deshalb, beim Vergleich drei Angaben nebeneinanderzustellen: die angebotene Einstufung, die Auflagen dafür und den tatsächlichen Jahresbeitrag einschließlich Kaskoschutz. Zusätzlich lohnt es sich, beide Verträge des Haushalts gemeinsam zu betrachten, weil viele Regelungen nur beim gleichen Versicherer gelten. Auf dieses Vorgehen ist unser Vergleich ausgelegt: transparente Kosten, nur seriöse Anbieter und Filter, mit denen sich Vertragsdetails gezielt prüfen lassen.
— A. Alsaadi
Empfehlungen
- Kfz-Versicherung Zweitwagen 2026: Einstufung klar vergleichen
- Günstige KFZ-Versicherung 2026: 7 Spar-Hebel
- Typklasse und Regionalklasse 2026: Beitrag richtig einordnen
- SF-Klasse Tabelle 2026: Einstufung & Beitrag erklärt
Dieser Artikel wurde mit KI-Unterstützung erstellt und auf Richtigkeit geprüft. Er dient nur der allgemeinen Information.
Häufige Fragen zur Zweitwagenregelung
Welche SF-Klasse bekommt ein Zweitwagen?
Ist die Zweitwagenregelung gesetzlich geregelt?
Muss der Zweitwagen beim gleichen Versicherer sein?
Was passiert mit der Einstufung bei einem Versichererwechsel?
Kann ein Motorrad als Erstfahrzeug zählen?
Quellen und Referenzen
- BaFin: Kfz-Versicherungbafin.de
- Allianz: Zweitwagen versichernallianz.de
- Württembergische: Zweitwagen versichernwuerttembergische.de
- Württembergische: Schadenfreiheitsklasse übertragenwuerttembergische.de
- Lippische: Hinweise zur Tarifauskunft Kfzssl.lippische.de