Werkstattbindung: Vor- und Nachteile in der Kfz-Versicherung

Eine Werkstattbindung senkt den Beitrag für Teil- oder Vollkasko und vereinfacht die Schadenabwicklung, kostet dafür aber die freie Wahl der Werkstatt im Kaskoschaden. Ob sich der Tausch lohnt, hängt vor allem vom Fahrzeugalter, von einer Leasing- oder Finanzierungsbindung, von der Nähe zur nächsten Partnerwerkstatt und von der tatsächlichen Höhe des Nachlasses ab. Dieser Ratgeber ordnet die Vor- und Nachteile sachlich ein, erklärt die Folgen eines Verstoßes und berücksichtigt das aktuelle BGH-Urteil vom September 2026 zum Werkstattrisiko in der Kaskoversicherung.
Das Wichtigste in Kürze
- Die Werkstattbindung gilt nur für Kaskoschäden. Wartung, Inspektion und Reparaturen nach einem unverschuldeten Unfall bleiben frei wählbar.
- Der Nachlass bezieht sich in der Regel auf den Kaskoanteil des Beitrags, nicht auf die Haftpflicht. Die Gesamtersparnis fällt deshalb geringer aus als die beworbene Prozentzahl.
- Bei Neuwagen, Leasingfahrzeugen und Fahrzeugen mit laufenden Herstellergarantien oder Kulanzerwartungen ist die Bindung häufig ungünstig.
- Wer trotz Bindung eine andere Werkstatt beauftragt, muss mit Kürzungen der Kaskoleistung rechnen; Details regeln die Versicherungsbedingungen des jeweiligen Tarifs.
- Nach einem Urteil des Bundesgerichtshofs vom 9. September 2026 trägt in der Kasko grundsätzlich der Versicherungsnehmer das Werkstattrisiko, wenn er die Werkstatt selbst wählt.
Was eine Werkstattbindung genau regelt
Bei einer Werkstattbindung verpflichtet sich der Versicherungsnehmer bereits bei Vertragsabschluss, einen Kaskoschaden in einer Partnerwerkstatt reparieren zu lassen, die der Versicherer benennt. Im Gegenzug sinkt der Beitrag. Laut Wikipedia-Artikel zur Werkstattbindung ist mit dem geringeren Beitrag in der Regel auch ein Anspruch auf bestimmte Zusatzleistungen verbunden.
Die Bindung betrifft ausschließlich Schäden, die über die Teil- oder Vollkasko reguliert werden. Typische Fälle sind:
- Teilkasko: Hagel, Sturm, Wildunfall, Marderbiss, Glasbruch, Diebstahlschäden
- Vollkasko: zusätzlich selbst verschuldete Unfallschäden und Vandalismus
Nicht betroffen sind die regelmäßige Inspektion, der Ölwechsel, die Hauptuntersuchung, Verschleißreparaturen und Schäden, für die die Haftpflichtversicherung eines anderen Unfallbeteiligten aufkommt. Welche Schäden in welcher Kaskoart versichert sind, zeigt der Ratgeber Teilkasko oder Vollkasko im Leistungsvergleich.
Ein Sonderfall ist die Glasreparatur: Manche Tarife binden auch den Scheibentausch an einen bestimmten Glasdienstleister, andere schließen Glasschäden von der Bindung aus. Die genaue Regelung steht in den Allgemeinen Bedingungen für die Kfz-Versicherung (AKB) des Tarifs.
Vorteile der Werkstattbindung
Niedrigerer Kaskobeitrag
Der wichtigste Vorteil ist der Beitragsnachlass. Versicherer können Partnerwerkstätten mit ausgehandelten Stundensätzen und Teilepreisen einsetzen und geben einen Teil dieser Kostenersparnis an die Versicherten weiter. Entscheidend ist, worauf sich der Rabatt bezieht: Der Prozentsatz wird in der Regel auf den Kaskoanteil gewährt. Die Kfz-Haftpflicht, die bei vielen Verträgen den größeren Teil des Gesamtbeitrags ausmacht, bleibt unverändert. Ein Vergleich sollte daher immer die Jahresbeiträge mit und ohne Bindung gegenüberstellen, nicht nur die Prozentangaben.
Organisierte Schadenabwicklung
Im Schadenfall koordiniert der Versicherer die Reparatur. Kostenvoranschlag, Gutachten und Abrechnung laufen direkt zwischen Versicherer und Partnerbetrieb. Der Versicherungsnehmer muss in der Regel keine Werkstattrechnung vorstrecken; zu zahlen ist meist nur die vereinbarte Selbstbeteiligung.
Zusatzleistungen
Je nach Tarif sind mit der Werkstattbindung Serviceleistungen verbunden. Häufig genannt werden:
- Hol- und Bringservice für das beschädigte Fahrzeug
- Ersatzfahrzeug für die Dauer der Reparatur
- Innen- und Außenreinigung nach der Reparatur
- eine Garantie des Partnerbetriebs auf die ausgeführte Reparatur
Diese Leistungen sind nicht gesetzlich vorgeschrieben und unterscheiden sich zwischen den Versicherern deutlich. Ein Tarifvergleich sollte sie deshalb als eigenes Kriterium berücksichtigen.
Mehr Rechtssicherheit bei den Reparaturkosten
Seit dem BGH-Urteil von 2026 hat dieser Punkt zusätzliches Gewicht. Der Bundesgerichtshof hat entschieden, dass der Kaskoversicherer bei einer frei gewählten Werkstatt nur die für die Reparatur erforderlichen Kosten erstatten muss; überhöhte oder unnötige Positionen können beim Versicherungsnehmer hängen bleiben. Die Entscheidung betrifft Fälle ohne Vorgaben des Versicherers zur Werkstattwahl. Bei einer vom Versicherer gesteuerten Reparatur in einer Partnerwerkstatt liegt die Abstimmung über Umfang und Kosten dagegen von vornherein zwischen Versicherer und Betrieb.
Nachteile der Werkstattbindung
Keine freie Werkstattwahl im Kaskoschaden
Die vertraute Werkstatt, in der das Fahrzeug seit Jahren gewartet wird, steht im Kaskoschaden nicht zur Verfügung, sofern sie nicht zufällig Partnerbetrieb ist. Bei den Partnerwerkstätten handelt es sich überwiegend um freie Werkstätten, nicht um Markenbetriebe.
Anfahrtswege und Wartezeiten
Die Dichte des Partnernetzes unterscheidet sich je nach Versicherer und Region. In Ballungsräumen liegt meist ein Betrieb in der Nähe, im ländlichen Raum können längere Wege entstehen. Bei Schadenwellen, etwa nach einem großflächigen Hagelunwetter, kommen Kapazitätsengpässe und Wartezeiten hinzu. Ein Hol- und Bringservice gleicht weite Wege teilweise aus, ersetzt aber keine schnelle Terminvergabe.
Risiko für Kulanz und Herstellergarantie
Hersteller knüpfen Kulanzleistungen häufig an eine lückenlose Betreuung in der Markenwerkstatt. Wird ein Kaskoschaden in einem freien Betrieb behoben, kann dies bei einem späteren Kulanzantrag gegen den Halter verwendet werden. Bei Neuwagen und jungen Gebrauchtwagen mit hohem Restwert wiegt dieser Nachteil am schwersten.
Konflikte bei Leasing und Finanzierung
Leasinggeber schreiben in vielen Verträgen vor, dass Reparaturen in einer autorisierten Markenwerkstatt erfolgen müssen. Diese Vorgabe kann mit der Werkstattbindung des Versicherers kollidieren. Im ungünstigsten Fall verlangt der Leasinggeber bei der Rückgabe einen Ausgleich für eine nicht vertragsgemäße Reparatur. Vor Abschluss sollte deshalb der Leasingvertrag geprüft werden; bei Abweichungen ist eine schriftliche Freigabe durch den Leasinggeber die sichere Lösung.
Freie Werkstattwahl und Werkstattbindung im Vergleich
| Kriterium | Freie Werkstattwahl | Werkstattbindung |
|---|---|---|
| Kaskobeitrag | höher | niedriger, Nachlass meist auf den Kaskoanteil |
| Werkstatt im Kaskoschaden | frei wählbar, auch Markenwerkstatt | Partnerwerkstatt des Versicherers |
| Schadenabwicklung | eigene Organisation, Abstimmung mit Versicherer | vom Versicherer koordiniert |
| Zusatzleistungen | tarifabhängig, oft gegen Aufpreis | häufig Hol- und Bringservice, Ersatzwagen, Reinigung |
| Kulanz und Garantie | Markenwerkstatt möglich | Risiko bei Reparatur im freien Betrieb |
| Leasing und Finanzierung | in der Regel unproblematisch | mögliche Konflikte mit Vorgaben des Leasinggebers |
| Werkstattrisiko (überhöhte Kosten) | beim Versicherungsnehmer | vom Versicherer gesteuerte Reparatur |
| Wartung, Inspektion, Haftpflichtschaden | frei | frei |
Folgen eines Verstoßes gegen die Werkstattbindung
Wer trotz vereinbarter Bindung eine eigene Werkstatt beauftragt, verliert den Leistungsanspruch in der Regel nicht vollständig, muss aber mit spürbaren Einbußen rechnen. Übliche Regelungen in den Bedingungen sind:
- eine pauschale prozentuale Kürzung der Kaskoentschädigung,
- eine Begrenzung der Erstattung auf den Betrag, der in der Partnerwerkstatt angefallen wäre,
- bei einzelnen Anbietern die Rückforderung des gewährten Beitragsnachlasses.
Ausnahmen sehen viele Tarife vor, wenn eine Partnerwerkstatt nicht zumutbar ist, etwa bei einem Schaden im Ausland oder wenn das Fahrzeug nicht fahrbereit ist und kein Abschleppen in einen Partnerbetrieb organisiert wird. Entscheidend ist, den Schaden vor jeder Reparatur beim Versicherer zu melden und sich die Werkstatt zuweisen zu lassen. Eine Notreparatur, die nur die Fahrbereitschaft herstellt, ist in den meisten Tarifen zulässig, sollte aber dokumentiert werden.
Das BGH-Urteil 2026 zum Werkstattrisiko
Mit Urteil vom 9. September 2026 (Az. IV ZR 235/25) hat der IV. Zivilsenat des Bundesgerichtshofs klargestellt, dass die Grundsätze zum Werkstattrisiko aus dem Haftpflichtrecht nicht auf die Kaskoversicherung übertragbar sind. Für Kaskoversicherte ohne Werkstattbindung bedeutet das: Stellt eine selbst gewählte Werkstatt überhöhte, unnötige oder nicht erbrachte Arbeiten in Rechnung, muss der Kaskoversicherer diese Kosten grundsätzlich nicht übernehmen. Das Risiko verbleibt beim Versicherungsnehmer, sofern der Versicherer keine Vorgaben zur Werkstattwahl gemacht hat.
In der Praxis empfiehlt es sich bei freier Werkstattwahl, vor der Reparatur einen Kostenvoranschlag beim Versicherer einzureichen und die Freigabe abzuwarten. Bei strittigen Rechnungspositionen nach einem Kaskoschaden ist ein Fachanwalt für Versicherungsrecht die richtige Ansprechperson.
Unverschuldeter Unfall: Die Bindung greift nicht
Verursacht ein anderer Verkehrsteilnehmer den Unfall, reguliert dessen Kfz-Haftpflichtversicherung den Schaden. Die eigene Werkstattbindung spielt dann keine Rolle, die Werkstatt ist frei wählbar. Im Haftpflichtrecht trägt der Schädiger nach ständiger Rechtsprechung das Werkstattrisiko, also auch das Risiko überhöhter Werkstattrechnungen; genau diese Grundsätze hat der BGH für die Kasko ausdrücklich nicht übernommen.
Zu den erstattungsfähigen Positionen eines unverschuldeten Unfalls gehören neben der Reparatur auch Nebenkosten. Welche Kosten für Bergung und Transport des Fahrzeugs der Unfallgegner übernehmen muss, erläutert ein Beitrag zu Abschleppkosten nach einem Unfall und ihrer Erstattung. Bei geteilter Schuld kann es vorkommen, dass ein Teil des Schadens über die eigene Vollkasko läuft; dann gilt für diesen Teil wieder die Werkstattbindung.
Für wen sich die Werkstattbindung lohnt
Die Werkstattbindung passt vor allem zu folgenden Konstellationen:
- ältere Gebrauchtwagen, für die keine Herstellerkulanz mehr erwartet wird
- Fahrzeuge, die ohnehin in einer freien Werkstatt gewartet werden
- Fahranfänger und junge Fahrer mit hohem Kaskobeitrag, bei denen jeder Nachlass ins Gewicht fällt; weitere Hebel beschreibt der Ratgeber zur Kfz-Versicherung für Fahranfänger
- Halter in Städten oder Regionen mit dichtem Partnernetz
- Versicherte, die im Schadenfall Wert auf einen organisierten Ablauf ohne eigene Werkstattsuche legen
Eher ungünstig ist die Bindung bei:
- Neuwagen und Fahrzeugen mit laufender Herstellergarantie
- Leasing- oder finanzierten Fahrzeugen mit Markenwerkstatt-Vorgabe
- Oldtimern, Sportwagen und Fahrzeugen mit seltener Technik, die spezialisierte Betriebe erfordern
- Elektrofahrzeugen, wenn im Partnernetz in der Nähe keine für Hochvoltsysteme qualifizierte Werkstatt verfügbar ist
- Haltern in ländlichen Regionen mit weiten Wegen zum nächsten Partnerbetrieb
Rechenbeispiel: Wie viel die Bindung tatsächlich spart
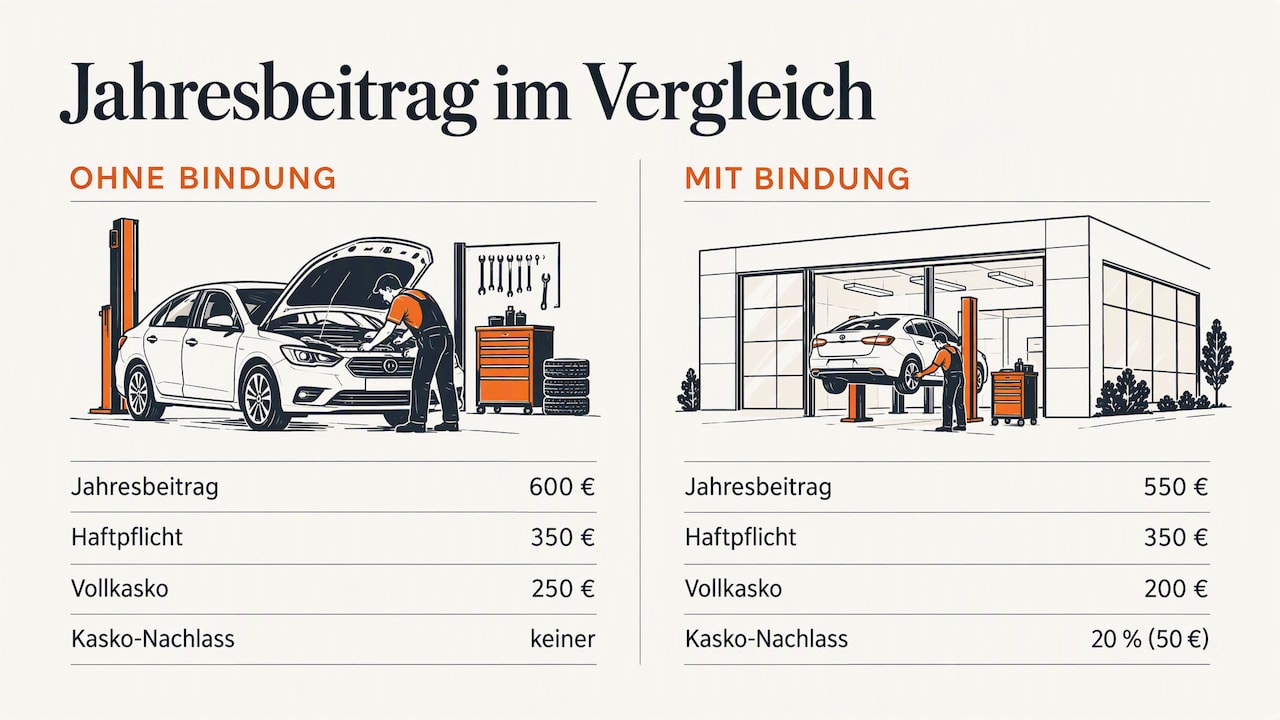
Das folgende Beispiel verwendet angenommene Werte zur Veranschaulichung, keine Marktpreise. Ein Vertrag kostet im Jahr 600 Euro, davon entfallen 350 Euro auf die Haftpflicht und 250 Euro auf die Vollkasko. Gewährt der Versicherer für die Werkstattbindung 20 Prozent Nachlass auf den Kaskoanteil, sinkt dieser um 50 Euro auf 200 Euro. Der Gesamtbeitrag fällt damit auf 550 Euro. Die Ersparnis beträgt bezogen auf den Gesamtbeitrag rund 8 Prozent, nicht 20 Prozent.
Dem stehen mögliche Kosten gegenüber: eine Kürzung bei einem Verstoß, ein Konflikt mit dem Leasinggeber oder eine abgelehnte Kulanz. Schon eine einzige abgelehnte Kulanzleistung kann bei einem jungen Fahrzeug die Ersparnis mehrerer Jahre übersteigen. Wie sich der Beitrag aus Typklasse, Regionalklasse und Schadenfreiheitsklasse zusammensetzt, erläutert der Ratgeber Kfz-Versicherung berechnen.
Checkliste vor dem Abschluss
- Jahresbeitrag mit und ohne Werkstattbindung beim selben Versicherer vergleichen.
- Prüfen, ob sich der Nachlass auf Teilkasko, Vollkasko oder den Gesamtbeitrag bezieht.
- Nächstgelegene Partnerwerkstatt ermitteln und Entfernung zum Wohnort einschätzen.
- Im Leasing- oder Finanzierungsvertrag nach Werkstattvorgaben suchen.
- In den AKB nachlesen, welche Kürzung bei einem Verstoß vorgesehen ist und welche Ausnahmen gelten.
- Klären, ob Glasschäden und Schäden im Ausland unter die Bindung fallen.
- Zusatzleistungen wie Ersatzwagen und Hol- und Bringservice vergleichen.
- Kombination mit weiteren Sparbausteinen kritisch bewerten.
Zum letzten Punkt: Wird die Werkstattbindung mit einem Telematik-Tarif kombiniert, summieren sich Einschränkungen. Die Verbraucherzentrale weist bei Telematik-Tarifen auf die Tragweite der Datennutzung hin und rät, die Bedingungen vor Vertragsabschluss aufmerksam zu lesen. Weitere Stellschrauben wie Selbstbeteiligung, Fahrerkreis und Zahlweise fasst der Ratgeber günstige Kfz-Versicherung mit sieben Spar-Hebeln zusammen.
Ein Wechsel in einen Tarif mit oder ohne Werkstattbindung ist meist zum Ende des Versicherungsjahres möglich. Nach Angaben der Verbraucherzentrale zur Überprüfung der Kfz-Versicherung muss die Kündigung bei den meisten Verträgen bis zum 30. November beim Versicherer eingegangen sein. Wie sich die Frist im Einzelfall berechnet, zeigt der Ratgeber zur Kündigungsfrist der Kfz-Versicherung.
Unsere Einschätzung
Wir sehen die Werkstattbindung als sinnvollen Baustein, aber nicht als Standardlösung. In Vergleichen fällt immer wieder auf, dass die beworbene Prozentzahl die reale Ersparnis überzeichnet, weil sie sich nur auf den Kaskoanteil bezieht. Aussagekräftig ist allein der Jahresbeitrag mit allen Kosten, und genau diesen stellen wir transparent und ohne versteckte Kosten gegenüber.
Für ältere Fahrzeuge, die ohnehin in freien Werkstätten betreut werden, ist die Bindung aus unserer Sicht meist die wirtschaftlich bessere Wahl, zumal das BGH-Urteil von 2026 das Kostenrisiko bei frei gewählten Werkstätten verschärft hat. Bei Neuwagen und Leasingfahrzeugen raten wir dagegen zur freien Werkstattwahl. Entscheidend ist, die Tarife mit und ohne Bindung nebeneinander zu sehen und die Bedingungen für den Schadenfall vor dem Abschluss zu kennen, nicht erst danach.
— A. Alsaadi
Tarife mit und ohne Werkstattbindung vergleichen
Der Kfz-Versicherungsvergleich von Tarifly zeigt Tarife mit und ohne Werkstattbindung auf Basis der eigenen Fahrzeug- und Fahrerdaten, mit klar aufgeschlüsselten Kosten und ausschließlich seriösen Anbietern. Die Nutzung ist kostenlos. Der Einstieg erfolgt über den Kfz-Versicherungsvergleich mit Filtern für Werkstattbindung und Selbstbeteiligung.
Empfehlungen
- Kfz-Versicherung: Kündigungsfrist richtig berechnen und einhalten
- Kfz-Versicherung kündigen 2026: Fristen & Vorlage
- Kfz-Versicherung berechnen 2026: Beitrag klar einordnen
- KFZ-Versicherung 2026: Vergleich und Tipps
Dieser Artikel wurde mit KI-Unterstützung erstellt und auf Richtigkeit geprüft. Er dient nur der allgemeinen Information.
Häufige Fragen zur Werkstattbindung
Was spricht gegen eine Werkstattbindung?
Gilt die Werkstattbindung auch für Inspektion und Wartung?
Was passiert, wenn die Werkstattbindung nicht eingehalten wird?
Kann eine Werkstattbindung nachträglich aufgehoben werden?
Quellen und Referenzen
- Wikipedia: Werkstattbindungde.wikipedia.org
- Verbraucherzentrale: Kfz-Versicherung überprüfen und mehrere hundert Euro sparenverbraucherzentrale.de