E-Auto-Versicherung: Kosten, Preistreiber und Vergleich 2026

Für die Versicherung eines Elektroautos gibt es keinen Einheitspreis. Der Beitrag hängt von denselben Merkmalen ab wie bei einem Verbrenner: Schadenfreiheitsklasse, Typ- und Regionalklasse, Fahrleistung, Fahrerkreis und gewählter Deckungsumfang. Neu kommen die Leistungen für E-Auto-typische Risiken hinzu, vor allem für den Akku. In der Haftpflicht liegen E-Autos häufig gleichauf mit vergleichbaren Verbrennern oder darunter. In der Vollkasko kosten sie inzwischen in rund jedem zweiten Tarif mehr. Dieser Ratgeber zeigt, woher die Unterschiede kommen, welche Leistungen den Preis rechtfertigen und wie sich der passende Tarif finden lässt.
Das Wichtigste in Kürze
- Laut einer Verivox-Auswertung vom Januar 2026 ist rund jeder zweite Vollkaskotarif für E-Autos teurer als für vergleichbare Verbrenner.
- Nach Daten des GDV verursachen Elektroautos in der Vollkasko seltener Schäden, die einzelnen Schäden sind aber 15 bis 20 Prozent teurer.
- Der Preis allein sagt wenig: Akku-Schutz, Allgefahrendeckung für die Batterie, Ladekabel und Wallbox unterscheiden sich von Tarif zu Tarif deutlich.
- Die übliche Kündigungsfrist ist der 30. November, bei unterjährigem Versicherungsjahr gilt der individuelle Stichtag aus dem Vertrag.
- Ein Vergleich mit den eigenen Fahrzeug- und Fahrerdaten ist der einzige verlässliche Weg zu einem konkreten Beitrag.
Was die Versicherung für ein Elektroauto kostet
Ein seriöser Durchschnittspreis für die E-Auto-Versicherung in Deutschland lässt sich nicht angeben, weil die Spannweite zu groß ist. Ein Halter mit langjähriger Schadenfreiheit, Garage und geringer Fahrleistung zahlt für denselben Kleinwagen nur einen Bruchteil dessen, was ein Fahranfänger in einer Großstadt mit hoher Regionalklasse zahlt. Werbeaussagen mit Preisen „ab“ einem bestimmten Monatsbetrag beziehen sich in der Regel auf ein besonders günstiges Musterprofil und sind für die eigene Situation kaum aussagekräftig.
Belastbarer ist der Vergleich mit einem gleichwertigen Verbrenner. Hier hat sich das Bild in den letzten Jahren verschoben. Lange galten E-Autos in der Kfz-Versicherung als günstiger. Laut einer Verivox-Auswertung, über die AUTO BILD im Januar 2026 berichtete, ist inzwischen rund jeder zweite Vollkaskotarif für Elektroautos teurer als für vergleichbare Benziner oder Diesel. Auch FOCUS online griff dieselbe Auswertung auf und nennt die höheren Reparaturkosten als wesentlichen Grund.
Für die Praxis bedeutet das: Ob ein E-Auto teurer oder günstiger versichert wird, entscheidet sich nicht pauschal, sondern Tarif für Tarif. Wer nur eine Haftpflicht braucht, etwa für ein älteres gebrauchtes E-Auto, wird den Unterschied zum Verbrenner oft kaum bemerken. Bei einem Neuwagen mit Vollkasko lohnt sich dagegen ein genauer Blick auf die Angebote. Eine Orientierung zur eigenen Beitragshöhe bietet der Ratgeber Kfz-Versicherung berechnen.
Warum E-Autos in der Kasko teurer sein können
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) wertet regelmäßig die Schadendaten von Elektroautos und vergleichbaren Verbrennern aus. Die aktuelle GDV-Studie zeigt eine deutliche Annäherung beider Antriebsarten, aber noch keinen Gleichstand.
| Kennzahl (Vollkasko) | Vorjahres-Auswertung | Aktuelle Auswertung |
|---|---|---|
| Schadenhöhe E-Auto gegenüber Verbrenner | 20 bis 25 % höher | 15 bis 20 % höher |
| Schadenhäufigkeit E-Auto gegenüber Verbrenner | 15 bis 20 % niedriger | 10 bis 15 % niedriger |
| Reparaturkosten nach Kollision | höher | rund 10 % höher |
Daraus ergibt sich das typische Muster: Elektroautos werden seltener beschädigt, doch ein einzelner Schaden kostet mehr. Dafür gibt es mehrere Gründe:
- Hochvoltbatterie: Schon ein Aufsetzer oder ein Unfall mit Verformung am Unterboden kann eine aufwendige Prüfung oder den Tausch von Batteriemodulen auslösen.
- Werkstattaufwand: Arbeiten am Hochvoltsystem erfordern geschultes Personal und eine spezielle Ausstattung. Nicht jede Werkstatt bietet das an.
- Fahrzeugwert: Viele E-Autos haben einen höheren Neupreis als vergleichbare Verbrenner, was die Kosten bei Totalschaden und Teilersatz erhöht.
- Technik und Sensorik: Kameras, Radar und Assistenzsysteme verteuern auch kleinere Karosserieschäden.
Die Versicherer erwarten, dass sich der Abstand weiter verringert. Laut GDV haben Werkstätten, Sachverständige und Rettungskräfte mehr Erfahrung mit beschädigten E-Autos gesammelt, was Reparaturen effizienter macht. Der verbleibende Aufschlag bei den Reparaturkosten von rund 10 Prozent könnte bis 2040 auf etwa 5 Prozent sinken. Gleichzeitig weist die GDV-Trendanalyse zu Kfz-Reparaturkosten bis 2040 darauf hin, dass moderne Sicherheitstechnik zwar Unfälle verhindert, Inflation und komplexe Technik die Einsparungen aber weitgehend aufzehren. Eine spürbare Entlastung bei den Beiträgen ist deshalb kurzfristig nicht zu erwarten.
Die wichtigsten Kostenfaktoren im Überblick
Die Beitragsberechnung folgt für E-Autos denselben Grundsätzen wie für alle Pkw. Die folgende Übersicht zeigt, welche Merkmale den Preis bestimmen und wie sie wirken.
| Faktor | Wirkung auf den Beitrag |
|---|---|
| Schadenfreiheitsklasse (SF-Klasse) | Je länger unfallfrei, desto höher der Rabatt; stärkster Einzelfaktor |
| Typklasse | Wird je Modell aus den Schadenerfahrungen ermittelt, getrennt für Haftpflicht, Teil- und Vollkasko |
| Regionalklasse | Richtet sich nach dem Zulassungsbezirk; Ballungsräume sind meist teurer |
| Jährliche Fahrleistung | Geringere Kilometerzahl senkt den Beitrag |
| Fahrerkreis und Alter | Junge Fahrer und ein offener Fahrerkreis erhöhen den Beitrag |
| Stellplatz | Garage oder Carport wirkt in der Kasko häufig günstiger |
| Selbstbeteiligung | Höhere Selbstbeteiligung senkt den Beitrag |
| Werkstattbindung | Senkt den Beitrag, schränkt aber die freie Werkstattwahl ein |
| Zahlweise | Jährliche Zahlung ist oft günstiger als monatliche |
| Zusatzbausteine | Akku-Schutz, Schutzbrief, GAP-Deckung oder Rabattschutz erhöhen den Beitrag |
Gerade bei E-Autos verdient die Werkstattbindung eine genaue Prüfung, weil die Partnerwerkstätten des Versicherers auf Hochvolttechnik eingestellt sein sollten. Die Vor- und Nachteile fasst der Beitrag zur Werkstattbindung in der Kfz-Versicherung zusammen. Weitere Ansatzpunkte zum Sparen bündelt der Ratgeber günstige Kfz-Versicherung 2026.
Leistungen, die bei E-Autos den Unterschied machen
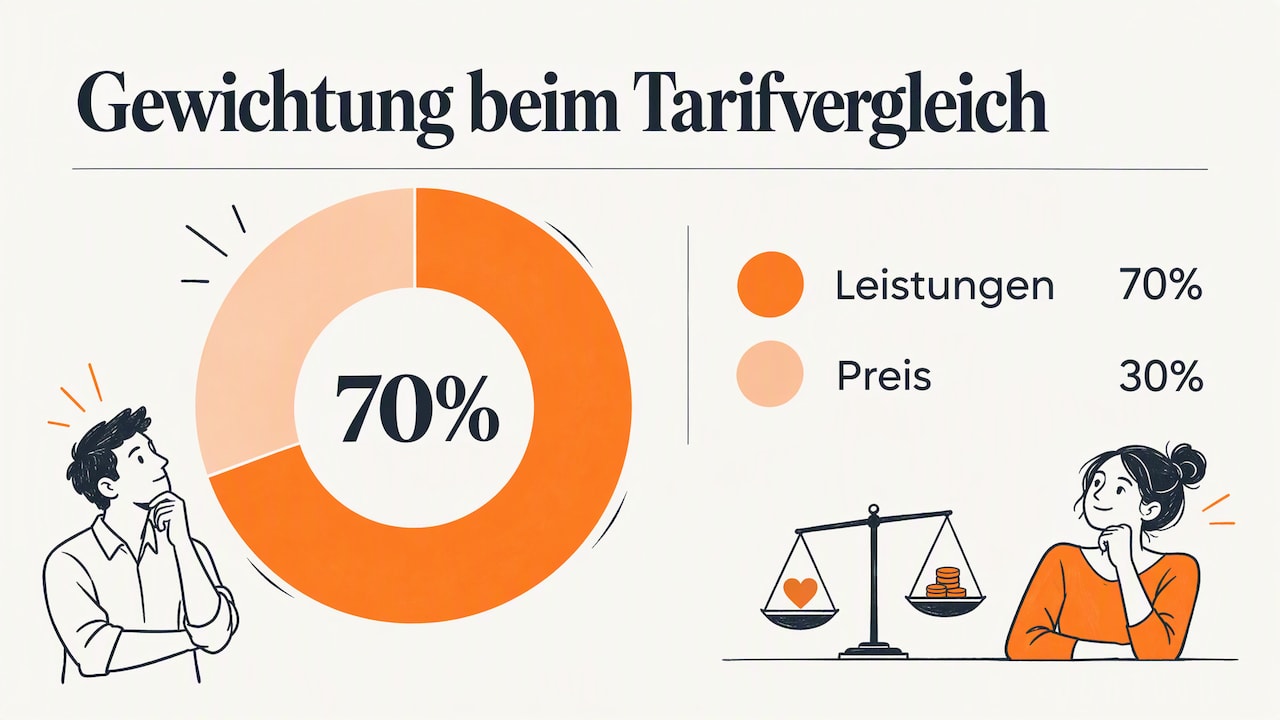
Zwei Tarife mit ähnlichem Beitrag können im Schadenfall sehr unterschiedlich leisten. Michael Franke von der Ratingagentur Franke und Bornberg warnt laut Versicherungsbote davor, E-Auto-Tarife allein nach dem Preis auszuwählen. Empfohlen wird eine Gewichtung von mindestens 70 Prozent auf die Leistungen und 30 Prozent auf den Preis.
Folgende Leistungen sollten beim Vergleich gezielt geprüft werden:
- Akku-Schutz in der Kasko: Entscheidend ist, ob Schäden an der Hochvoltbatterie nur nach Unfall oder auch durch Kurzschluss, Überspannung, Bedienfehler oder Tierbiss versichert sind. Eine Allgefahrendeckung für den Akku geht deutlich weiter als der Basisschutz.
- Neupreis- oder Kaufpreisentschädigung: Wegen des hohen Wertverlusts mancher E-Autos ist relevant, wie lange der Versicherer bei Totalschaden oder Diebstahl den Neu- oder Kaufpreis ersetzt.
- Gemieteter oder geleaster Akku: Ist die Batterie gemietet, muss der Tarif auch fremdes Eigentum am Fahrzeug abdecken.
- Ladekabel und Wallbox: Manche Tarife schließen Diebstahl oder Beschädigung des Ladekabels ein, andere zusätzlich Schäden an der Wallbox. Hier ist abzugleichen, ob die Wallbox nicht bereits über die Wohngebäudeversicherung abgesichert ist.
- Abschleppen und Schutzbrief: Bei einer leeren Batterie ist relevant, ob der Schutzbrief das Abschleppen zur nächsten Ladestation umfasst.
- Entsorgung und Bergung: Beschädigte Hochvoltbatterien müssen fachgerecht gelagert und entsorgt werden; einige Tarife übernehmen diese Kosten ausdrücklich.
Welche Deckungsstufe sinnvoll ist, hängt vor allem vom Fahrzeugwert ab. Der Vergleich Teilkasko oder Vollkasko zeigt, welche Schäden welche Stufe abdeckt. Eine ausführliche Checkliste speziell für Akku und Kasko enthält der Ratgeber zur Elektroauto-Versicherung.
Wege zum passenden Tarif im Vergleich
Für den Abschluss einer E-Auto-Versicherung stehen mehrere Wege offen. Sie unterscheiden sich in Marktabdeckung, Beratungstiefe und Aufwand.
| Weg | Stärken | Grenzen |
|---|---|---|
| Tarifly | Gebündelte Übersicht über Tarife und relevante Vergleichsportale auf einer Seite, Filter nach Vertragsdetails, täglich aktualisierte Angebotsdaten, Anzeige ausschließlich seriöser Anbieter, kostenlos | Ersetzt keine individuelle Beratung bei Sonderfällen wie gewerblicher Nutzung |
| Große Vergleichsportale (z. B. Verivox, Check24) | Breite Tarifauswahl, direkter Online-Abschluss | Jedes Portal zeigt nur die Versicherer, mit denen es zusammenarbeitet; Ergebnisse unterscheiden sich je Portal |
| Direktversicherer | Oft günstige Online-Tarife, Abschluss ohne Umweg | Nur das eigene Angebot, kein Marktüberblick |
| Versicherungsvertreter | Persönliche Beratung, Ansprechpartner vor Ort | Bindung an einen oder wenige Versicherer, Beitrag häufig höher |
| Versicherungsmakler | Unabhängige Beratung über mehrere Gesellschaften | Qualität und Marktabdeckung hängen vom einzelnen Makler ab |
Da kein einzelnes Portal sämtliche Versicherer listet, ergeben sich je nach Anbieter unterschiedliche Bestpreise für dasselbe Profil. Ein Mehrfachvergleich lohnt sich deshalb vor allem bei Vollkasko-Verträgen für neue E-Autos. Wie ein strukturierter Kfz-Vergleich abläuft, beschreibt der Ratgeber Kfz-Versicherung im Vergleich.
Besonderheiten für Fahranfänger und Studierende
Für junge Fahrerinnen und Fahrer ist die SF-Klasse der größte Kostentreiber, unabhängig vom Antrieb. Wer ohne Vorversicherung einen eigenen Vertrag abschließt, startet mit einem hohen Beitragssatz. Das Elektroauto selbst macht die Versicherung für Fahranfänger weder grundsätzlich teurer noch günstiger; entscheidend bleiben Modell, Typklasse und Deckungsumfang.
Gängige Stellschrauben sind:
- Eintragung als Zweitfahrer im Vertrag der Eltern, sofern die tatsächliche Nutzung korrekt angegeben wird. Eine falsche Angabe des Hauptfahrers kann zu Vertragsstrafen führen.
- Zweitwagenregelung: Einige Versicherer stufen einen Zweitwagen günstiger ein. Details enthält der Beitrag zur Kfz-Versicherung für den Zweitwagen.
- Übernahme einer SF-Klasse von Eltern oder Großeltern, wenn diese das Auto nicht mehr nutzen.
- Begleitetes Fahren ab 17, das viele Versicherer mit einer besseren Einstufung honorieren.
- Telematik-Tarife, die ein vorausschauendes Fahrverhalten mit Rabatten belohnen.
- Ein gebrauchtes E-Auto mit niedriger Typklasse und Teilkasko statt eines teuren Neuwagens mit Vollkasko.
Für Studierende gelten dieselben Hebel. Eine niedrige jährliche Fahrleistung und ein eingeschränkter Fahrerkreis senken den Beitrag zusätzlich. Weitere Möglichkeiten erläutert der Ratgeber Kfz-Versicherung für Fahranfänger.
Fristen für Kündigung und Wechsel
Die meisten Kfz-Versicherungen laufen nach dem Kalenderjahr. Nach Angaben der Verbraucherzentrale muss die Kündigung in diesem Fall bis zum 30. November beim Versicherer eingegangen sein. Einige Versicherer arbeiten jedoch mit unterjährigen Versicherungsjahren, die am Tag der Zulassung beginnen; dann gilt die einmonatige Frist vor diesem individuellen Termin. Ein Blick in den Versicherungsschein klärt, welcher Stichtag gilt.
Daneben besteht ein Sonderkündigungsrecht: Erhöht der Versicherer den Beitrag, ohne die Leistungen entsprechend zu erweitern, kann der Vertrag laut Verbraucherzentrale zur Kündigung bei Beitragserhöhung kurzfristig beendet werden. Gleiches gilt beim Verkauf des Fahrzeugs.
Ein Wechsel läuft in der Regel in fünf Schritten ab:
- Aktuellen Versicherungsschein, SF-Klasse und Kündigungsfrist heraussuchen.
- Fahrzeugdaten aus der Zulassungsbescheinigung bereithalten, insbesondere HSN und TSN.
- Tarife mit identischem Leistungsumfang vergleichen, inklusive Akku-Schutz und Selbstbeteiligung.
- Neuen Vertrag abschließen; der neue Versicherer übernimmt auf Wunsch die Kündigung des alten Vertrags.
- Bestätigung des neuen Vertrags und der übernommenen SF-Klasse prüfen.
Weitere Kosten rund um das Elektroauto
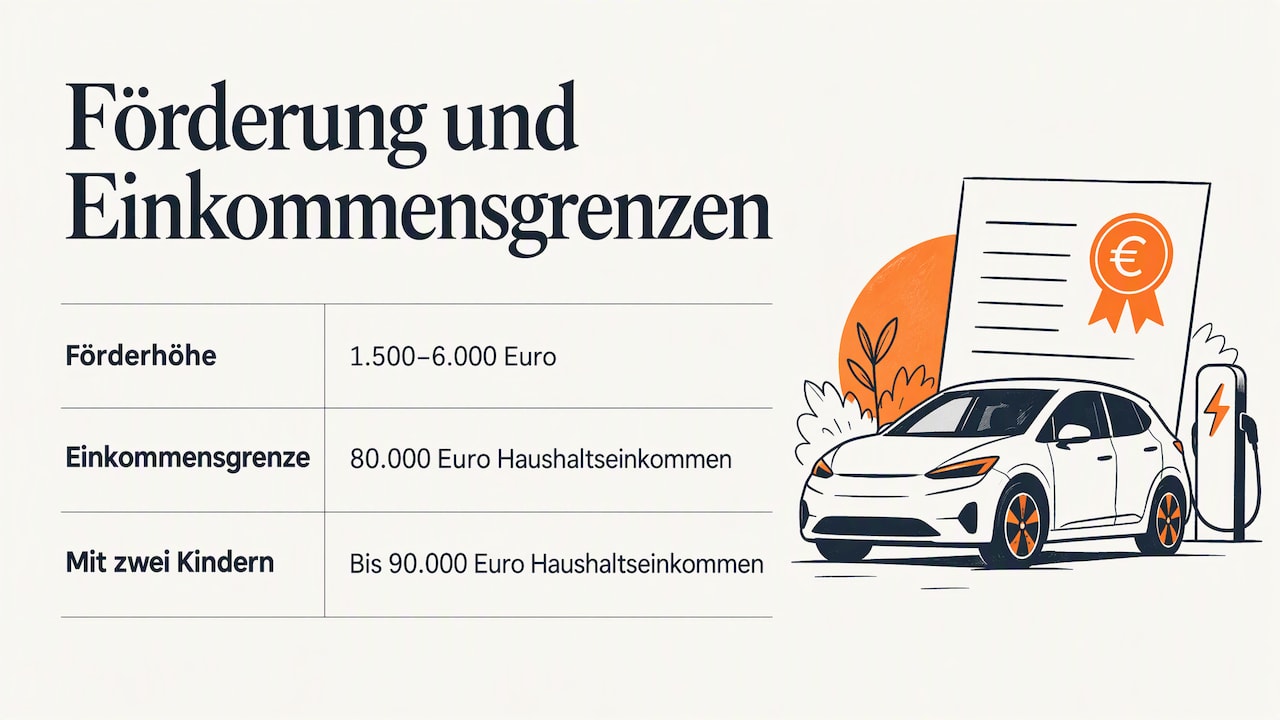
Die Versicherung ist nur ein Teil der laufenden Kosten. Beim Kauf eines neuen Elektroautos kann eine staatliche Förderung die Anschaffung deutlich entlasten. Laut Bundesregierung zum E-Auto-Förderportal können Privatpersonen beim BAFA für Fahrzeuge, die seit dem 1. Januar 2026 zugelassen wurden, zwischen 1.500 und 6.000 Euro beantragen. Die Höhe ist nach Einkommen und Familiengröße gestaffelt; die Einkommensgrenze liegt bei 80.000 Euro zu versteuerndem Haushaltsjahreseinkommen, mit zwei Kindern bei bis zu 90.000 Euro. Gefördert werden auch Plug-in-Hybride und Fahrzeuge mit Range Extender.
Vor der Anmeldung wird außerdem die elektronische Versicherungsbestätigung (eVB-Nummer) benötigt, die der neue Versicherer beim Vertragsabschluss ausstellt. Hinzu kommen die Gebühren für die Zulassung selbst; einen Überblick über die Kosten der Kfz-Zulassung liefert ein eigener Ratgeber zum Thema. Wer Versicherung, Zulassung und Förderung gemeinsam einplant, erhält ein realistisches Bild der Gesamtkosten im ersten Jahr.
E-Auto-Versicherung bei Tarifly vergleichen
Tarifly bündelt den Kfz-Versicherungsvergleich mit den relevanten Vergleichsportalen auf einer Seite. Nach Eingabe der Fahrzeug- und Fahrerdaten werden passende Angebote angezeigt, die sich nach Vertragsdetails filtern lassen. Alle Kosten werden klar aufgeschlüsselt, angezeigt werden ausschließlich seriöse Anbieter, und die Nutzung ist kostenlos. Der Einstieg erfolgt über den Kfz-Versicherungsvergleich bei Tarifly.
Unsere Einschätzung
Aus unserer Sicht ist die Frage „E-Auto oder Verbrenner: was ist günstiger zu versichern?“ falsch gestellt. Die Daten zeigen, dass sich beide Antriebsarten bei Schadenhöhe und -häufigkeit annähern, während die Unterschiede zwischen einzelnen Tarifen erheblich bleiben. Wir sehen deshalb im Leistungsumfang den eigentlichen Hebel: Ein Vollkaskotarif ohne ausreichenden Akku-Schutz kann im Schadenfall teurer werden als ein Tarif mit etwas höherem Beitrag und vollständiger Batteriedeckung.
Unser Rat für den Vergleich lautet daher: zuerst die notwendigen Leistungen festlegen, insbesondere Akku, Neupreisentschädigung und Ladezubehör, dann nur Tarife mit diesem Mindestumfang nach Preis sortieren. Wir stellen die Kosten auf Tarifly transparent dar, damit dieser Schritt ohne versteckte Positionen gelingt. Eine jährliche Überprüfung vor dem 30. November halten wir für sinnvoll, weil sich die Einstufungen der Versicherer jedes Jahr ändern können.
— A. Alsaadi
Empfehlungen
Dieser Artikel wurde mit KI-Unterstützung erstellt und auf Richtigkeit geprüft. Er dient nur der allgemeinen Information.
Häufige Fragen
Ist ein Elektroauto teurer zu versichern als ein Verbrenner?
Welche Kfz-Versicherung ist die beste für ein E-Auto?
Lohnt sich für ein E-Auto die Vollkasko?
Bis wann kann die E-Auto-Versicherung gewechselt werden?
Quellen und Referenzen
- Versicherungsbote: E-Auto-Versicherungen im Vergleichversicherungsbote.de
- Verbraucherzentrale: Kfz-Versicherung überprüfen und sparenverbraucherzentrale.de
- Verbraucherzentrale: Versicherung wegen Beitragserhöhung kündigenverbraucherzentrale.de
- Bundesregierung: E-Auto-Förderportalbundesregierung.de